इस पेज पर
- RBI ने रिकवरी एजेंट के नियम दोबारा क्यों लिखे
- ये निर्देश किन लेंडर पर लागू होते हैं
- रिकवरी एजेंट कब कॉल या विज़िट कर सकता है
- रिकवरी एजेंट क्या कह सकता है, और किससे
- कॉल रिकॉर्डिंग, कॉल लॉग और हर कॉल के पीछे की ज़िम्मेदारियां
- रिकवरी एजेंट की शिकायत कैसे करें
- क्या AI वॉइस एजेंट रिकवरी कॉल कर सकता है?
- ज़रूरी तारीखें
- स्रोत
RBI ने रिकवरी एजेंट के नियम दोबारा क्यों लिखे
बकाया लोन की वसूली कैसे हो, इस पर RBI कई साल से नियम बनाता आया है। 24 अप्रैल 2008 के एक सर्कुलर ने तय किया कि बैंक रिकवरी एजेंट कैसे रखें, और 12 अगस्त 2022 के सर्कुलर ने ज़्यादातर तरह के लेंडर के लिए सुबह 8 बजे से पहले और शाम 7 बजे के बाद रिकवरी कॉल पर रोक लगा दी। पर हर लेंडर के लिए एक जैसी, पूरी नियम-पुस्तिका RBI ने अब तक नहीं बनाई थी।
नया ढांचा प्रस्तावित करते समय RBI ने खुद माना कि रिकवरी एजेंट पर उसके विस्तृत निर्देश सिर्फ़ शेड्यूल्ड कमर्शियल बैंकों (रीजनल रूरल बैंकों को छोड़कर) और हाउसिंग फ़ाइनेंस कंपनियों को जारी हुए थे। यानी एजेंसी की जांच, एजेंटों की ट्रेनिंग और आचार संहिता जैसी ज़िम्मेदारियां इस पर टिकी थीं कि लोन किस तरह के लेंडर ने दिया है। 6 फ़रवरी 2026 के Statement on Developmental and Regulatory Policies में घोषित समीक्षा के बाद RBI ने हर रेगुलेटेड लेंडर के लिए पूरे निर्देश जारी करने का फ़ैसला किया (RBI प्रेस रिलीज़, 12 फ़रवरी 2026, अंग्रेज़ी में)।
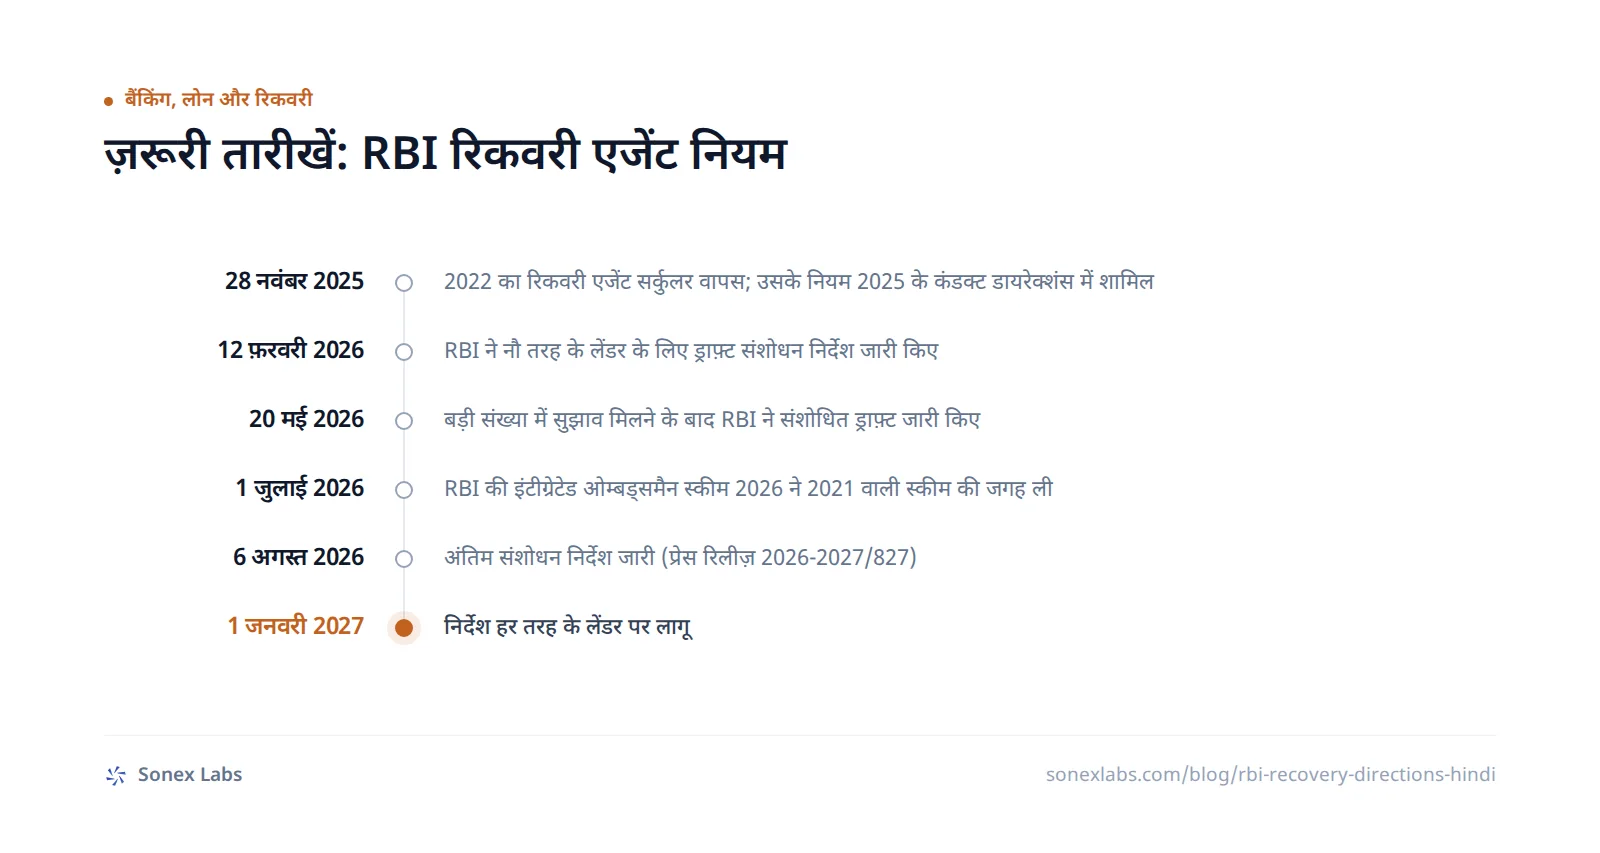
नतीजा नौ संशोधन निर्देश हैं, जो 6 अगस्त 2026 को एक साथ घोषित हुए और सभी 1 जनवरी 2027 से लागू होंगे (RBI प्रेस रिलीज़ 2026-2027/827, अंग्रेज़ी में)। हर निर्देश उस लेंडर के Responsible Business Conduct (RBC) Directions, 2025 में लोन की वसूली और रिकवरी एजेंसी रखने पर एक नया सेक्शन जोड़ता है। RBC Directions, RBI की वे नियम-पुस्तिकाएं हैं जिनमें बताया गया है कि लेंडर ग्राहकों से कैसा बर्ताव करें। कॉल के नियमों के शब्द सभी नौ निर्देशों में एक जैसे हैं (हाउसिंग फ़ाइनेंस कंपनियों वाला निर्देश सीधे NBFC वाले पैरा लागू करता है); फ़र्क सिर्फ़ लेंडर के नाम और पैरा नंबर का है।
इन नियमों में दो शब्द बार-बार आते हैं। रिकवरी एजेंसी वह बाहरी फ़र्म या व्यक्ति है जिसे लेंडर डिफ़ॉल्ट करने वाले बॉरोअर से बकाया वसूलने में मदद के लिए रखता है, कॉन्ट्रैक्ट में उसे चाहे जो नाम दिया गया हो। रिकवरी एजेंट उस एजेंसी का वह प्रतिनिधि है जो असल में बॉरोअर से बात करता है। ये नियम लेंडर के अपने कर्मचारियों पर भी लागू हैं, इसलिए कलेक्शन का काम कंपनी के अंदर ले आने पर भी आप इनके दायरे से बाहर नहीं होते (पैरा C)।
1 जनवरी 2027 तक कौन-से नियम लागू हैं
1 जनवरी 2027 तक मौजूदा नियम लागू हैं, और वे भी काफ़ी हद तक यही बातें कहते हैं। वे सुबह 8 बजे से पहले और शाम 7 बजे के बाद रिकवरी कॉल पर रोक लगाते हैं, और धमकी, गाली-गलौज और लगातार कॉल करने पर पाबंदी लगाते हैं (NBFC RBC Directions, 2025 का पैरा 100; कमर्शियल बैंकों के लिए पैरा 445)। ये नियम RBI के 12 अगस्त 2022 के सर्कुलर से शुरू हुए थे। RBI ने 28 नवंबर 2025 को वह सर्कुलर वापस ले लिया और उसके नियम 2025 के RBC Directions में शामिल कर दिए।
माइक्रोफ़ाइनेंस लोन के लिए आज अलग नियम है: सुबह 9 बजे से पहले या शाम 6 बजे के बाद रिकवरी कॉल नहीं (NBFC का पैरा 91(2); कमर्शियल बैंकों का पैरा 410(2))। 2026 के संशोधन ये पैरा हटा देते हैं। 1 जनवरी 2027 से माइक्रोफ़ाइनेंस रिकवरी कॉल पर भी बाकी लोन की तरह सुबह 8 से शाम 7 बजे का समय लागू होगा। यानी माइक्रोफ़ाइनेंस में वसूली करने वालों को रोज़ दो घंटे ज़्यादा मिलेंगे, हालांकि वसूली अब भी उसी जगह पर होगी जो बॉरोअर के साथ मिलकर तय की गई हो (पैरा Y(7))।
दो ड्राफ़्ट, और वे तारीखें जो कभी लागू नहीं हुईं
अंतिम नियम दो दौर के परामर्श के बाद तय हुए। RBI ने 12 फ़रवरी 2026 को ड्राफ़्ट जारी किया, जिसमें लागू होने की प्रस्तावित तारीख 1 जुलाई 2026 थी। फिर बड़ी संख्या में सुझाव मिलने के बाद उसने 20 मई 2026 को संशोधित ड्राफ़्ट जारी किए, जिनमें प्रस्तावित तारीख 1 अक्टूबर 2026 थी।
अगस्त में RBI ने बताया कि उसने संशोधित ड्राफ़्ट पर आए सुझावों की जांच की है और उनसे निकले बदलाव अंतिम निर्देशों में शामिल कर दिए हैं। दोनों में से कोई भी ड्राफ़्ट तारीख लागू नहीं हुई, इसलिए जो लेख अब भी 1 जुलाई या 1 अक्टूबर 2026 को शुरुआती तारीख बताते हैं, वे असल में ड्राफ़्ट की बात कर रहे हैं।
ये निर्देश किन लेंडर पर लागू होते हैं
RBI ने हर तरह के लेंडर के लिए अलग निर्देश लिखा है, इसलिए पहला व्यावहारिक सवाल यही है कि नौ में से कौन-सा आप पर लागू है। पेमेंट्स बैंक को छोड़कर RBI के दायरे में आने वाला हर मुख्य तरह का लेंडर इसमें शामिल है। पेमेंट्स बैंक इन नौ में से किसी निर्देश में शामिल नहीं हैं, और फ़रवरी 2026 के ड्राफ़्ट में भी लेंडर की सूची में वे नहीं थे।
हाउसिंग फ़ाइनेंस कंपनियों (HFC) के लिए एक छोटा संशोधन है, जो उन पर NBFC (नॉन-बैंकिंग फ़ाइनेंशियल कंपनी) वाले पैरा लागू करता है (पैरा 170A)। NBFC वाला निर्देश खुद कुछ तरह की कंपनियों को बाहर रखता है: मॉर्गेज गारंटी कंपनियां, कोर इन्वेस्टमेंट कंपनियां, अकाउंट एग्रीगेटर, स्टैंडअलोन प्राइमरी डीलर, नॉन-ऑपरेटिव फ़ाइनेंशियल होल्डिंग कंपनियां और वे NBFC जिनका ग्राहकों से सीधा संपर्क नहीं होता। इनमें से ज़्यादातर का आम बॉरोअर से कोई लेन-देन नहीं होता, और शायद यही इन्हें बाहर रखने की वजह है।
सभी निर्देशों में पैरा के अक्षर एक जैसे हैं, इसलिए यह गाइड सिर्फ़ अक्षर बताती है, जैसे कॉल के समय के लिए पैरा Y(4)। पूरा हवाला पाने के लिए इसके आगे टेबल से अपना बेस नंबर लगाएं। पैरा Y(4) का मतलब NBFC के लिए 100Y(4), कमर्शियल बैंक के लिए 454Y(4) और रीजनल रूरल बैंक के लिए 437Y(4) है। यही जानकारी RBI रिकवरी एजेंट नियमों की अंग्रेज़ी गाइड में भी है।
| लेंडर का प्रकार | निर्देश | नए पैरा |
|---|---|---|
| कमर्शियल बैंक (स्मॉल फ़ाइनेंस, पेमेंट्स, रीजनल रूरल और लोकल एरिया बैंक को छोड़कर)स्रोत: RBI/2026-27/223; DOR.MCS.REC.No.193/01-01-032/2026-27 | Commercial Banks – RBC Fourth Amendment Directions, 2026 | सेक्शन L, पैरा 454A–454AB |
| स्मॉल फ़ाइनेंस बैंक (SFB)स्रोत: RBI/2026-2027/224; DOR.MCS.REC.No.194/01-01-033/2026-27 | Small Finance Banks – RBC Fourth Amendment Directions, 2026 | सेक्शन L, पैरा 454A–454AB |
| लोकल एरिया बैंक (LAB)स्रोत: RBI/2026-27/225; DOR.MCS.REC.No.195/01-01-035/2026-27 | Local Area Banks – RBC Fourth Amendment Directions, 2026 | सेक्शन H, पैरा 235A–235AB |
| रीजनल रूरल बैंक (RRB)स्रोत: RBI/2026-2027/226; DOR.MCS.REC.No.196/01-01-036/2026-27 | Regional Rural Banks – RBC Fourth Amendment Directions, 2026 | सेक्शन J, पैरा 437A–437AB |
| अर्बन कोऑपरेटिव बैंक (UCB)स्रोत: RBI/2026-27/227; DOR.MCS.REC.No.197/01-01-037/2026-27 | Urban Co-operative Banks – RBC Fourth Amendment Directions, 2026 | सेक्शन J, पैरा 325A–325AB |
| रूरल कोऑपरेटिव बैंक (RCB)स्रोत: RBI/2026-2027/228; DOR.MCS.REC.No.198/01-01-038/2026-27 | Rural Co-operative Banks – RBC Fourth Amendment Directions, 2026 | सेक्शन J, पैरा 378A–378AB |
| ऑल इंडिया फ़ाइनेंशियल इंस्टीट्यूशन (AIFI)स्रोत: RBI/2026-27/229; DOR.MCS.REC.No.200/01-01-040/2026-27 | AIFIs – RBC Third Amendment Directions, 2026 | सेक्शन E, पैरा 32.1A–32.1AB |
| NBFC (कुछ प्रकार बाहर, ऊपर देखें)स्रोत: RBI/2026-27/230; DOR.MCS.REC.No.199/01-01-039/2026-27 | NBFC – RBC Third Amendment Directions, 2026 | सेक्शन J, पैरा 100A–100AB |
| हाउसिंग फ़ाइनेंस कंपनी (HFC)स्रोत: RBI/2026-2027/231; DOR.MCS.REC.No.201/01-01-039/2026-27 | Housing Finance Companies Third Amendment Directions, 2026 | नया पैरा 170A: NBFC के पैरा 100A–100AB मानें |
| पेमेंट्स बैंक (शामिल नहीं) | कोई नहीं | कोई नहीं |
रिकवरी एजेंट कब कॉल या विज़िट कर सकता है
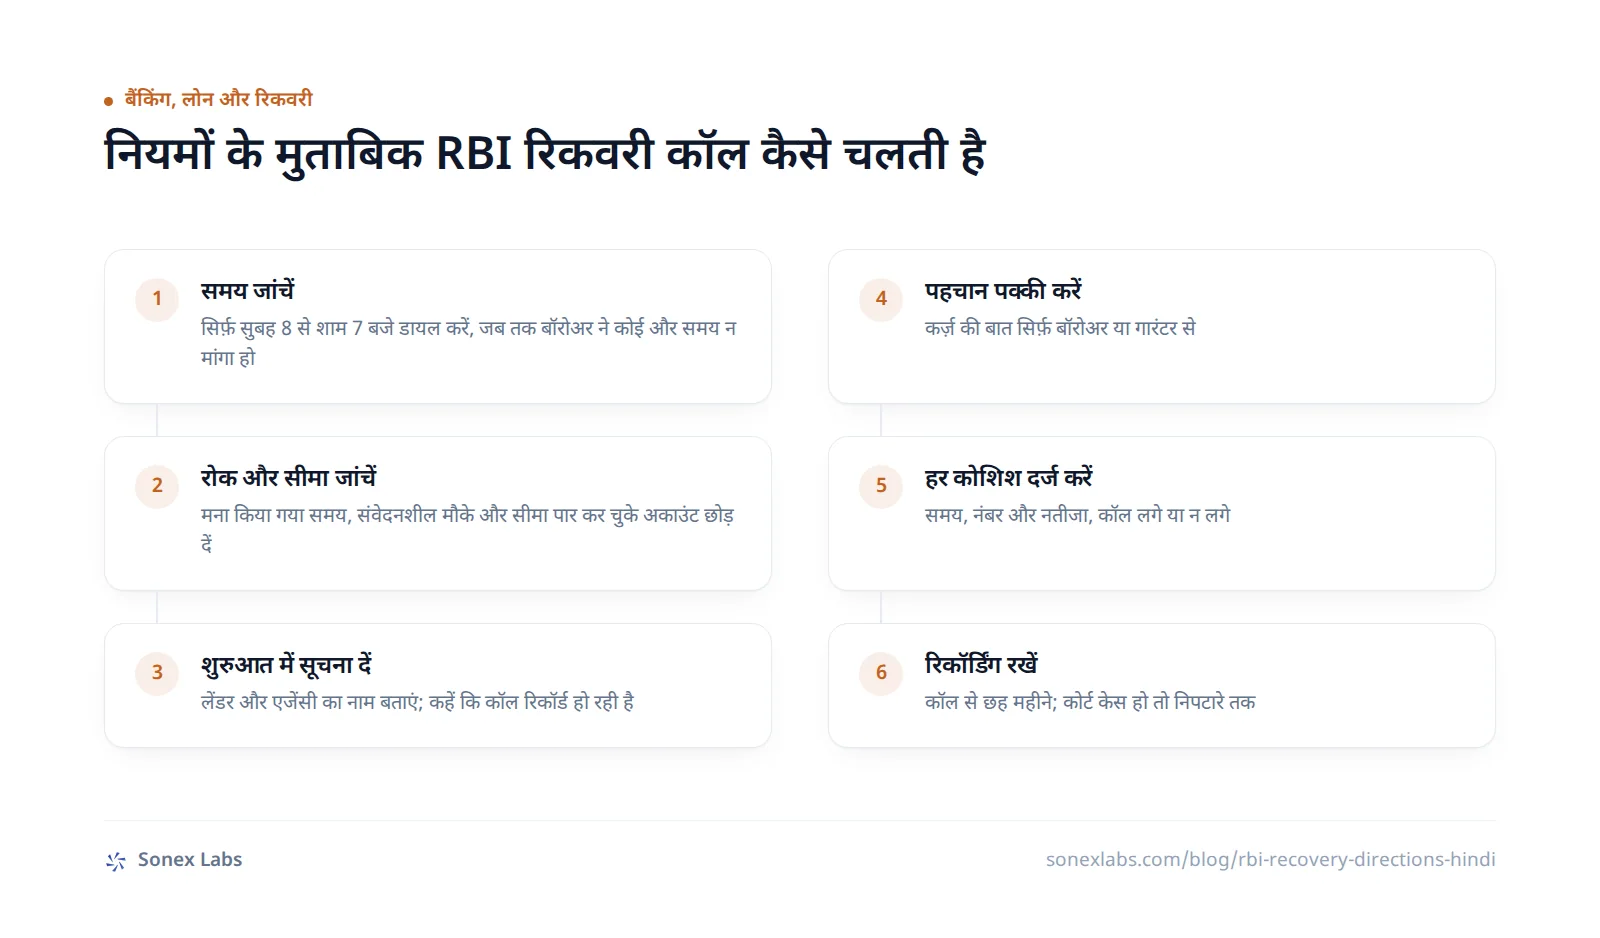
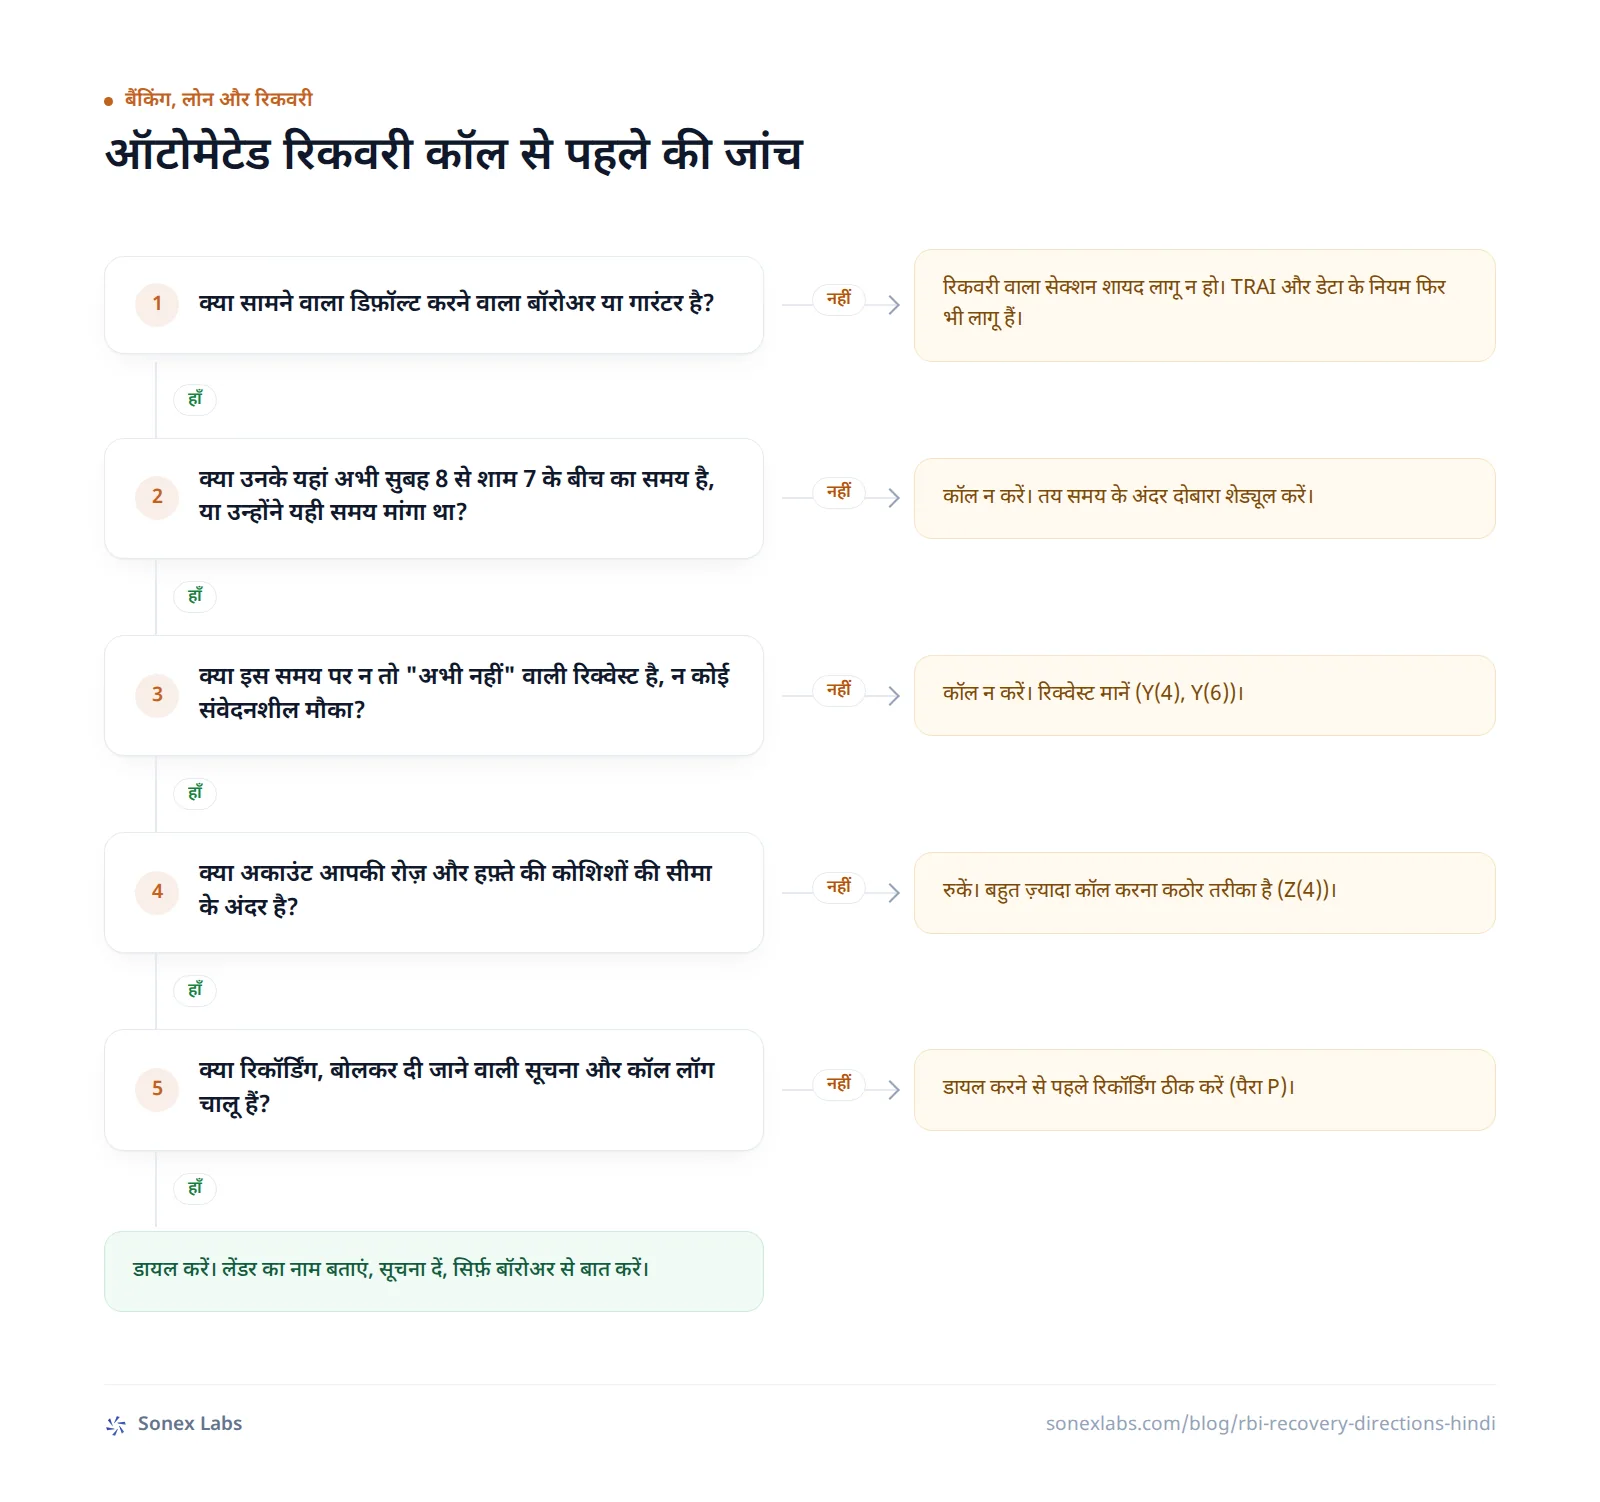
ज़्यादातर लेंडर पर सबसे पहले असर कॉल के समय वाले नियम का पड़ेगा, क्योंकि इसे हर डायलर और हर फ़ील्ड शेड्यूल में सेट करना होगा। नियम के शब्दों में, कर्मचारी या रिकवरी एजेंट "बॉरोअर / गारंटर से सिर्फ़ 08:00 बजे से 19:00 बजे के बीच संपर्क / मुलाकात करेगा" (NBFC निर्देश, अंग्रेज़ी में, पैरा Y(4))। यह नियम कॉल के साथ-साथ घर या दफ़्तर पर विज़िट पर भी लागू है, और हर तरह के लोन पर।
इसमें एक छूट है और एक शर्त। इस समय के बाहर संपर्क तभी हो सकता है जब बॉरोअर या गारंटर ने खुद साफ़ तौर पर इसके लिए कहा हो या इजाज़त दी हो। दूसरी तरफ़, अगर बॉरोअर कहे कि उसे किसी खास समय कॉल न किया जाए, तो आम हालात में उसकी यह बात माननी होगी, यानी जो बॉरोअर शाम को बात नहीं कर सकता, वह यह समय और छोटा करवा सकता है।
निर्देशों में रविवार या सरकारी छुट्टी के लिए अलग से कुछ नहीं लिखा, इसलिए रिकवरी एजेंट उन दिनों भी सुबह 8 से शाम 7 बजे के उसी समय में कॉल कर सकता है। नियम यह साफ़ नहीं करते कि बॉरोअर की "इस समय कॉल न करें" वाली रिक्वेस्ट पूरे दिन के लिए हो सकती है या नहीं, जैसे हर रविवार। इसे मान लेना ज़्यादा सुरक्षित है, क्योंकि बाद में बॉरोअर शिकायत करे तो मना करने का बचाव करना मुश्किल होगा।
कॉल का समय इस पर भी निर्भर करता है कि बॉरोअर की ज़िंदगी में क्या चल रहा है। परिवार में किसी की मौत, मेडिकल इमरजेंसी, किसी और आपदा जैसी स्थिति या शादी के मौके पर एजेंटों को कॉल और विज़िट से बचना होगा (पैरा Y(6))। तय समय के बाहर कॉल या मैसेज करना "कठोर तरीका" (harsh practice) माना गया है, और बहुत ज़्यादा कॉल या मैसेज करना भी (पैरा Z(4))। RBI ने "बहुत ज़्यादा" की कोई संख्या तय नहीं की, इसलिए लेंडर को हर दिन और हर हफ़्ते की अपनी लिखित सीमा तय करनी होगी, ताकि दिखा सके कि उसने रेखा कहां खींची है।
घर और दफ़्तर पर विज़िट
विज़िट पर कुछ और शर्तें हैं, क्योंकि दरवाज़े पर खड़े एजेंट को फ़ोन कॉल की तरह टालना आसान नहीं होता। जब लेंडर किसी केस को आमने-सामने वसूली के लिए एजेंसी को देता है, तो पहली विज़िट से कम से कम एक दिन पहले उसे बॉरोअर को एजेंसी की जानकारी भेजनी होगी (पैरा L)। अगर बीच में एजेंसी बदली जाए, तो बॉरोअर को तुरंत बताना होगा (पैरा M)।
विज़िट के समय कर्मचारी और एजेंट को अपना पहचान पत्र दिखाना होगा। एजेंट के पास अधिकार पत्र (authorisation letter) और पहले भेजी गई सूचना की कॉपी भी होनी चाहिए, और दोनों में एजेंसी का फ़ोन नंबर और शिकायत अधिकारी की जानकारी होनी चाहिए (पैरा X)। विज़िट सिर्फ़ वही लोग कर सकते हैं जिन्हें लेंडर या एजेंसी ने इसके लिए अधिकृत किया हो (पैरा Y(3))।
मुलाकात कहां होगी, यह भी तय है। आम तौर पर एजेंट को बॉरोअर से उसकी चुनी हुई जगह पर मिलना चाहिए (पैरा Y(5))। एजेंट बॉरोअर के घर या काम की जगह पर तभी जा सकता है जब बॉरोअर ने कोई जगह न बताई हो, या वह लगातार दो या ज़्यादा बार तय जगह पर न आया हो।
रिकवरी एजेंट क्या कह सकता है, और किससे
कॉल लगने के बाद नियम यह तय करते हैं कि एजेंट किससे और कैसे बात करे। बकाया की बात सिर्फ़ बॉरोअर या गारंटर से हो सकती है (पैरा Y(1)), इसलिए रिकवरी एजेंट लोन की बात करने के लिए रिश्तेदारों या दोस्तों को कॉल नहीं कर सकता। बॉरोअर के रिश्तेदारों, रेफ़रेंस में दिए लोगों, दोस्तों या साथ काम करने वालों को डराना, परेशान करना या उनकी निजता में दखल देना अपने आप में कठोर तरीका है (पैरा Z(6))।
निर्देश यह नहीं बताते कि क्या लेंडर किसी रिश्तेदार को सिर्फ़ यह पूछने के लिए कॉल कर सकता है कि बॉरोअर कहां है। ऐसी किसी भी कॉल से पैरा Y(1) और Z(6) के उल्लंघन का खतरा है, इसलिए सुरक्षित यही है कि इसे पूरी तरह वर्जित माना जाए।
बातचीत का लहजा और कागज़ी काम भी नियमों में है। हर बातचीत शालीन और सभ्य होनी चाहिए (पैरा Y(2))। एजेंट की ओर से भेजी गई चिट्ठी या लिखित मैसेज के लिए लेंडर की पहले से मंज़ूरी चाहिए, और उसमें भेजने वाले का नाम और संपर्क की जानकारी होनी चाहिए (पैरा Y(8))। जो भी पैसा वसूला जाए, उसकी सही रसीद तुरंत देनी होगी (पैरा Y(9))।
बॉरोअर का फ़ोन और निजी डेटा
कई नियम बॉरोअर के निजी डेटा को रिकवरी से दूर रखते हैं। लेंडर बॉरोअर का डेटा एजेंसी के साथ सिर्फ़ उतना ही शेयर कर सकता है जितना वसूली के लिए ज़रूरी हो (पैरा O)। डिजिटल लेंडिंग ऐप बॉरोअर के फ़ोन की कॉन्टैक्ट लिस्ट, कॉल लॉग, फ़ाइलें या फ़ोटो-वीडियो एक्सेस नहीं कर सकते (NBFC Credit Facilities Directions, 2025 का पैरा 13(1), अंग्रेज़ी में)। ऐप और उनके पार्टनर पर बाकी नियम RBI के डिजिटल लेंडिंग नियमों (अंग्रेज़ी में) में हैं। जो लेंडर लोन पर खरीदा गया फ़ोन लॉक करता है, वह और उसकी डिवाइस-लॉक कंपनी फ़ोन के कॉन्टैक्ट, SMS, कॉल लॉग, फ़ोटो या लोकेशन हिस्ट्री का कभी इस्तेमाल नहीं कर सकते (पैरा U)।
डिवाइस लॉक करने की इजाज़त भी सिर्फ़ उसी फ़ोन, टैबलेट या लैपटॉप पर है जो उसी लोन से खरीदा गया हो, और वह भी धीरे-धीरे। सूचना देने के बाद, लोन 30 दिन ओवरड्यू होने और फिर भी न चुकाए जाने पर ही लेंडर डिवाइस पर पाबंदी शुरू कर सकता है। 60 दिन से पहले वह आउटगोइंग कॉल बंद नहीं कर सकता, और इनकमिंग कॉल, SMS और इमरजेंसी SOS कभी बंद नहीं कर सकता (पैरा S(3) और T(2))।
बकाया चुकाने के एक घंटे के अंदर पाबंदी हटानी होगी (पैरा T(5))। अगर लेंडर गलत तरीके से डिवाइस पर पाबंदी लगाता है, या पैसा चुकाने के बाद अनलॉक करने में देर करता है, तो गलती ठीक होने तक उसे हर घंटे के ₹250 बॉरोअर को देने होंगे, ज़्यादा से ज़्यादा उतनी रकम तक जितना लोन दिया गया था (पैरा T(6))।
उत्पीड़न किसे माना जाएगा
रिकवरी एजेंट के उत्पीड़न की परिभाषा काफ़ी व्यापक है। कलेक्शन या वसूली का कोई भी कठोर तरीका मना है, और पैरा Z आठ ऐसे तरीके गिनाता है जो हमेशा कठोर माने जाएंगे। यह लिस्ट पूरी नहीं है, यानी जो बर्ताव इसमें नहीं है वह भी नियम का उल्लंघन हो सकता है। लिस्ट में ये आठ तरीके हैं:
- धमकी भरी या गाली-गलौज वाली भाषा।
- बॉरोअर या गारंटर के वीडियो, ऑडियो रिकॉर्डिंग या निजी जानकारी सोशल मीडिया पर डालना।
- फ़ोन या सोशल मीडिया पर अनुचित मैसेज भेजना।
- बहुत ज़्यादा कॉल या मैसेज करना, या तय समय के बाहर कॉल या मैसेज करना।
- धमकी भरी या बिना पहचान बताए (anonymous) कॉल करना।
- बॉरोअर, गारंटर या उनके रिश्तेदारों, रेफ़रेंस में दिए लोगों, दोस्तों या साथ काम करने वालों को डराना, परेशान करना, सबके सामने बेइज़्ज़त करना या उनकी निजता में दखल देना।
- उनके, उनके परिवार, संपत्ति या इज़्ज़त के खिलाफ़ हिंसा का इस्तेमाल या उसकी धमकी।
- झूठी या गुमराह करने वाली बातें, खासकर कर्ज़ की रकम या न चुकाने के नतीजों के बारे में।
कॉल रिकॉर्डिंग, कॉल लॉग और हर कॉल के पीछे की ज़िम्मेदारियां
समय और बर्ताव के नियमों के पीछे सबूत चाहिए, और वह सबूत रिकॉर्डिंग से मिलता है। 1 जनवरी 2027 से लेंडर को पक्का करना होगा कि उसके कर्मचारी या एजेंट बॉरोअर या गारंटर को जो भी रिकवरी कॉल करें, वह रिकॉर्ड हो (पैरा P)। यह नियम दोनों तरफ़ लागू है: लेंडर ने बॉरोअर या गारंटर को जो फ़ोन नंबर दिया है, उस पर उनकी आने वाली कॉल भी रिकॉर्ड होनी चाहिए। यानी सिर्फ़ बाहर जाने वाली कॉल नहीं, रिकवरी हेल्पलाइन या कॉलबैक नंबर भी इसके दायरे में हैं।
बॉरोअर को इसकी जानकारी होनी चाहिए। नियम लेंडर से उचित सावधानी बरतने को कहता है, जैसे बॉरोअर या गारंटर को यह बताना कि बातचीत रिकॉर्ड हो रही है। व्यवहार में इसका मतलब है कॉल की शुरुआत में ही यह बता देना।
हर रिकॉर्डिंग कॉल की तारीख से छह महीने रखनी होगी। अगर मामला sub judice है, यानी उस पर कोर्ट में केस चल रहा है, तो केस का निपटारा होने तक रिकॉर्डिंग रखनी होगी। इसी पैरा के तहत कॉल के समय और संख्या का लॉग भी रखना होगा, और यही लॉग लेंडर का सबूत है कि कॉल बहुत ज़्यादा नहीं की गईं। कॉल रिकॉर्ड करना कब कानूनी है और उसकी सूचना कैसे दी जाए, यह भारत में कॉल रिकॉर्डिंग के कानून वाली गाइड बताती है।
बैंकों के लिए रिकॉर्डिंग नई बात नहीं है। RBI के 24 अप्रैल 2008 के सर्कुलर में भी बैंकों से रिकवरी एजेंटों की कॉल रिकॉर्ड करने को कहा गया था, पर उसमें रिकॉर्डिंग रखने की कोई अवधि तय नहीं थी, और RBI ने उसे 28 नवंबर 2025 को वापस ले लिया। 2026 के नियम छह महीने की अवधि जोड़ते हैं और यह ज़िम्मेदारी हर तरह के लेंडर पर डालते हैं।
पॉलिसी, एजेंसी और इंसेंटिव
कॉल के आसपास, यही सेक्शन तय करता है कि कॉल कौन कर सकता है और किन शर्तों पर। हर लेंडर के पास वसूली की लिखित पॉलिसी होनी चाहिए, जिसमें वसूली शुरू होने की शर्तें (ट्रिगर), एस्केलेशन मैट्रिक्स, कर्मचारियों और एजेंटों के लिए आचार संहिता, और आर्थिक तंगी में फंसे बॉरोअर के साथ बर्ताव शामिल हो (पैरा D)। रिकवरी एजेंसियों की पूरी जांच (due diligence) होनी चाहिए, उनके बैकग्राउंड की जांच समेत, और उन्हें आचार संहिता मानने का वादा करना होगा (पैरा H से J)।
एजेंटों के पास इंडियन इंस्टीट्यूट ऑफ़ बैंकिंग एंड फ़ाइनेंस (IIBF) का डेट रिकवरी एजेंट सर्टिफ़िकेट होना चाहिए, और 1 जनवरी 2027 को पहले से काम कर रहे एजेंटों को इसे लेने के लिए एक साल मिलेगा (पैरा I)। लेंडर को अपनी वेबसाइट पर रिकवरी एजेंसियों की ताज़ा लिस्ट रखनी होगी, और किसी भी बदलाव के सात कैलेंडर दिन के अंदर उसे अपडेट करना होगा (पैरा K)।
दो नियम उन दबावों पर हैं जिनसे अक्सर उत्पीड़न पैदा होता है। वसूली के टारगेट और इंसेंटिव स्कीम, चाहे कर्मचारियों के लिए हों या एजेंसी के कॉन्ट्रैक्ट में लिखी हों, कठोर तरीकों को बढ़ावा देने वाली नहीं होनी चाहिए (पैरा Q)। लेंडर को रिकवरी से जुड़ी शिकायतों के लिए अलग व्यवस्था भी चलानी होगी, और हर रिकवरी कम्युनिकेशन में शिकायत अधिकारी का नाम, ईमेल, फ़ोन नंबर और पता देना होगा (पैरा AA)।
रिकवरी एजेंट की शिकायत कैसे करें
बॉरोअर के लिए हर रिकवरी मैसेज में दी गई शिकायत की जानकारी ही पहला रास्ता है। पहले लेंडर से लिखकर शिकायत करें, उसी शिकायत अधिकारी (grievance redressal officer) को जिसका नाम वहां दिया है (पैरा AA), और तारीख का सबूत रखें, क्योंकि अगली समय-सीमा इसी तारीख से गिनी जाती है। शिकायत तब ज़्यादा मज़बूत होती है जब उसमें हर कॉल की तारीख और समय लिखा हो और लेंडर से रिकॉर्डिंग जल्दी मांगी जाए, क्योंकि उसे वह सिर्फ़ छह महीने रखनी होती है।
अगर लेंडर 30 दिन में जवाब नहीं देता (या जहां RBI, NPCI या कार्ड नेटवर्क के नियम इससे लंबी अवधि तय करते हैं, उस अवधि में), या आप जवाब से संतुष्ट नहीं हैं, तो आप रिज़र्व बैंक की इंटीग्रेटेड ओम्बड्समैन स्कीम 2026 (RB-IOS) के तहत शिकायत कर सकते हैं। इस स्कीम ने 1 जुलाई 2026 को 2021 वाली स्कीम की जगह ली। इंतज़ार की यह अवधि खत्म होने या लेंडर का आखिरी जवाब आने के बाद 90 दिन के अंदर शिकायत करें, इनमें से जो भी बाद में हो (RBI FAQ, सवाल 17)।
शिकायत करना मुफ़्त है। ओम्बड्समैन समय की बर्बादी, खर्च, उत्पीड़न या मानसिक परेशानी के लिए ₹3 लाख तक का मुआवज़ा दिला सकता है, और इसके ऊपर इसकी वजह से हुए (परिणामी) नुकसान के लिए ₹30 लाख तक। धमकी या हिंसा हो तो आप पुलिस के पास भी जा सकते हैं; यह आम आपराधिक कानून का मामला है, RBI का कोई रास्ता नहीं। RBI तक शिकायत इन तरीकों से पहुंचती है:
- ऑनलाइन: cms.rbi.org.in, RBI का शिकायत पोर्टल।
- ईमेल: crpc@rbi.org.in
- डाक से: सेंट्रलाइज़्ड रिसीट एंड प्रोसेसिंग सेंटर, भारतीय रिज़र्व बैंक, सेंट्रल विस्टा, सेक्टर 17, चंडीगढ़ 160017।
- मदद: RBI के कॉन्टैक्ट सेंटर 14448 पर जानकारी और शिकायत का स्टेटस मिलता है, पर वहां शिकायत दर्ज नहीं होती।
क्या AI वॉइस एजेंट रिकवरी कॉल कर सकता है?
RBI ने इस पर कुछ नहीं कहा है। नौ में से किसी भी निर्देश में ऑटोमेटेड, IVR (इंटरैक्टिव वॉइस रिस्पॉन्स) या AI कॉल का ज़िक्र नहीं है। वे कर्मचारी या रिकवरी एजेंट के संपर्क को रेगुलेट करते हैं, और रिकवरी एजेंट को एजेंसी का वह प्रतिनिधि बताते हैं जो ग्राहक से सीधे संपर्क में रहता है (NBFC पैरा 6(11B))। साफ़ है कि ये शब्द इंसानों को ध्यान में रखकर लिखे गए हैं।
निर्देशों में ऑटोमेटेड कॉल को मना भी नहीं किया गया है। हमारी राय, जो नियम नहीं बल्कि हमारी व्याख्या है, यह है कि RBI ऑटोमेटेड रिकवरी कॉल को भी इंसानी कॉल वाली ज़िम्मेदारियों पर ही परखेगा। लेंडर की रिकवरी पॉलिसी (पैरा D) और वसूली के बर्ताव की उसकी ज़िम्मेदारी इस पर निर्भर नहीं करती कि कॉल कौन या क्या डायल कर रहा है।
ज़्यादातर ज़िम्मेदारियां सीधे सॉफ़्टवेयर की सेटिंग में बदल जाती हैं। उदाहरण के लिए, Sonex पर हर आउटबाउंड कैंपेन का अपना कॉलिंग विंडो, टाइम ज़ोन और दोबारा कोशिश की सीमा होती है, और कॉल रिकॉर्डिंग और ट्रांसक्रिप्ट के रूप में रखी जाती हैं। तब समय और सीमा ऑपरेटर को याद दिलाने की चीज़ नहीं रहतीं, कॉन्फ़िगरेशन बन जाती हैं, और बैंकों और लेंडर के लिए AI कलेक्शन कॉल इसी सोच पर बनी हैं।
डिफ़ॉल्ट से पहले की EMI रिमाइंडर कॉल
कई ऑटोमेटेड कॉल असल में रिकवरी कॉल नहीं होतीं, बल्कि किस्त चूकने से पहले की EMI (मासिक किस्त) रिमाइंडर कॉल होती हैं। क्या ये नियम उन पर लागू होते हैं, इसका जवाब साफ़ नहीं है। यह सेक्शन डिफ़ॉल्ट करने वाले बॉरोअर से वसूली पर लागू होता है (पैरा A), और जो बॉरोअर डिफ़ॉल्ट में नहीं हैं उन पर सिर्फ़ वहीं, जहां कोई पैरा साफ़ तौर पर ऐसा कहे।
कॉल के समय और कठोर तरीकों वाले पैरा (Y और Z) बकाया के "कलेक्शन / रिकवरी" की बात करते हैं, जिसे आम EMI रिमाइंडर पर भी लागू माना जा सकता है। रिकॉर्डिंग वाला पैरा (P) सिर्फ़ रिकवरी की बात करता है। RBI ने यह बात साफ़ नहीं की है, इसलिए सावधानी इसी में है कि रिमाइंडर कॉल भी सुबह 8 से शाम 7 के बीच हों और उनमें कोई कठोर तरीका न अपनाया जाए, भले लेंडर उन्हें रिकॉर्ड न करने का फ़ैसला करे।
ऑटोमेटेड कॉल के लिए TRAI के नियम
हर निर्देश यह भी कहता है कि टेलीकॉम रेगुलेटरी अथॉरिटी ऑफ़ इंडिया (TRAI) के कमर्शियल कॉल नियमों का पालन हो, जिनमें संशोधनों के साथ TCCCPR 2018 रेगुलेशंस शामिल हैं (पैरा AB)। TRAI के 18 सितंबर 2026 के थर्ड अमेंडमेंट (अंग्रेज़ी में) के तहत A2P (application-to-person) कॉल वह कॉल है जो कोई इंसान डायल नहीं करता, बल्कि सॉफ़्टवेयर या ऑटोमेटेड प्लेटफ़ॉर्म करता है, जिसमें पहले से रिकॉर्ड की गई या आर्टिफ़िशियल आवाज़ वाली कॉल भी शामिल हैं।
कॉल करने वालों (सेंडर) को A2P कॉलिंग के बारे में अपनी टेलीकॉम कंपनी को पहले से बताना होगा। संशोधन 28 सितंबर 2026 को गज़ट में छपा (Gazette of India, Extraordinary, Part III, Section 4, CG-DL-E-28092026-276548), इसलिए यह ज़िम्मेदारी उसके 60 दिन बाद, 27 नवंबर 2026 से शुरू होगी। लेंडर की कॉल किस नंबर सीरीज़ से होनी चाहिए, यह 140, 1600 और 1601 नंबर सीरीज़ की गाइड बताती है, और बाकी बातें AI और ऑटोमेटेड कॉल पर TRAI के 2026 के नियमों की गाइड में हैं (दोनों अंग्रेज़ी में)।
जो कमियां लेंडर को खुद भरनी होंगी
जहां नियम चुप हैं, वहां ऑटोमेटेड कॉलर के लिए कुछ फ़ैसले लेंडर को खुद लेने होंगे। सुबह 8 से शाम 7 का समय बॉरोअर के स्थानीय समय से गिनना चाहिए, क्योंकि नियम यह नहीं बताते कि किसकी घड़ी मानी जाए। कोशिशों की सीमा के लिए असली संख्या चाहिए, क्योंकि RBI बहुत ज़्यादा कॉल को कठोर तरीका तो मानता है, पर कोई संख्या तय नहीं करता। संवेदनशील खबर के लिए भी नियम चाहिए: अगर बॉरोअर किसी की मौत, मेडिकल इमरजेंसी या शादी का ज़िक्र करे, तो एजेंट को कॉल विनम्रता से खत्म करके अकाउंट पर कुछ समय की रोक लगानी चाहिए।
शुरुआती लाइन बिना पहचान वाली कॉल पर रोक (पैरा Z(5)) और पैरा P की रिकॉर्डिंग सूचना, दोनों से निकलती है। "नमस्ते, मेरा नाम [नाम] है। यह कॉल [एजेंसी] से, [लेंडर] की तरफ़ से, आपके लोन अकाउंट के बारे में है, और यह कॉल रिकॉर्ड की जा रही है" जैसी लाइन दोनों शर्तें पूरी करती है। RBI यह नहीं कहता कि AI एजेंट बताए कि वह ऑटोमेटेड है, पर ऐसा बता देने से बाद में यह दावा करना बहुत मुश्किल हो जाता है कि बॉरोअर को गुमराह किया गया। रिकॉर्डिंग की सूचना और AI डिस्क्लोज़र की स्क्रिप्ट कई भाषाओं में मौजूद हैं।
सबसे मुश्किल कमी सर्टिफ़िकेट की है। पैरा I के मुताबिक रिकवरी एजेंट के पास IIBF सर्टिफ़िकेट होना चाहिए, सॉफ़्टवेयर को यह सर्टिफ़िकेट नहीं मिल सकता, और RBI ने नहीं बताया है कि ऑटोमेटेड कॉलर रिकवरी एजेंट माना जाएगा या नहीं। जब तक RBI यह साफ़ न करे, सावधानी इसी में है कि ऑटोमेटेड रिकवरी कॉल की निगरानी करने वाले या बॉट से कॉल अपने हाथ में लेने वाले हर व्यक्ति के पास सर्टिफ़िकेट हो और वह आचार संहिता माने।
ज़रूरी तारीखें
स्रोत
- RBI प्रेस रिलीज़ 2026-2027/827: लोन रिकवरी पर संशोधन निर्देश, 6 अगस्त 2026 (अंग्रेज़ी)आधिकारिक
- कमर्शियल बैंक: RBC फोर्थ अमेंडमेंट डायरेक्शंस 2026, RBI/2026-27/223 (अंग्रेज़ी)आधिकारिक
- स्मॉल फाइनेंस बैंक: RBC फोर्थ अमेंडमेंट डायरेक्शंस 2026, RBI/2026-2027/224 (अंग्रेज़ी)आधिकारिक
- लोकल एरिया बैंक: RBC फोर्थ अमेंडमेंट डायरेक्शंस 2026, RBI/2026-27/225 (अंग्रेज़ी)आधिकारिक
- रीजनल रूरल बैंक: RBC फोर्थ अमेंडमेंट डायरेक्शंस 2026, RBI/2026-2027/226 (अंग्रेज़ी)आधिकारिक
- अर्बन कोऑपरेटिव बैंक: RBC फोर्थ अमेंडमेंट डायरेक्शंस 2026, RBI/2026-27/227 (अंग्रेज़ी)आधिकारिक
- रूरल कोऑपरेटिव बैंक: RBC फोर्थ अमेंडमेंट डायरेक्शंस 2026, RBI/2026-2027/228 (अंग्रेज़ी)आधिकारिक
- AIFI: RBC थर्ड अमेंडमेंट डायरेक्शंस 2026, RBI/2026-27/229 (अंग्रेज़ी)आधिकारिक
- NBFC: RBC थर्ड अमेंडमेंट डायरेक्शंस 2026, RBI/2026-27/230 (अंग्रेज़ी)आधिकारिक
- हाउसिंग फाइनेंस कंपनी: थर्ड अमेंडमेंट डायरेक्शंस 2026, RBI/2026-2027/231 (अंग्रेज़ी)आधिकारिक
- RBI: ड्राफ्ट निर्देशों पर प्रेस रिलीज़, 12 फ़रवरी 2026 (अंग्रेज़ी)आधिकारिक
- RBI: कमर्शियल बैंकों के लिए फ़रवरी 2026 का ड्राफ्ट, प्रस्तावित तारीख 1 जुलाई 2026 (अंग्रेज़ी)आधिकारिक
- RBI: संशोधित ड्राफ्ट पर प्रेस रिलीज़, 20 मई 2026 (अंग्रेज़ी)आधिकारिक
- RBI: कमर्शियल बैंकों के लिए मई 2026 का संशोधित ड्राफ्ट, प्रस्तावित तारीख 1 अक्टूबर 2026 (अंग्रेज़ी)आधिकारिक
- RBI: रिकवरी एजेंट पर सर्कुलर, 12 अगस्त 2022, 28 नवंबर 2025 को वापस (अंग्रेज़ी)आधिकारिक
- RBI: बैंकों के रिकवरी एजेंट पर सर्कुलर, 24 अप्रैल 2008, 28 नवंबर 2025 को वापस (अंग्रेज़ी)आधिकारिक
- RBI: वापस लिए गए सर्कुलरों की लिस्ट, RBI/2025-26/100 का अनुलग्नक (अंग्रेज़ी)आधिकारिक
- RBI: NBFC RBC डायरेक्शंस 2025, मौजूदा नियम, पैरा 91(2) और 100 (अंग्रेज़ी)आधिकारिक
- RBI: कमर्शियल बैंक RBC डायरेक्शंस 2025, मौजूदा नियम, पैरा 410(2) और 445 (अंग्रेज़ी)आधिकारिक
- RBI: NBFC क्रेडिट फैसिलिटीज़ डायरेक्शंस 2025, पैरा 13(1), लोन ऐप (अंग्रेज़ी)आधिकारिक
- TRAI: TCCCPR थर्ड अमेंडमेंट रेगुलेशंस 2026, 18 सितंबर 2026 (अंग्रेज़ी)आधिकारिक
- गज़ट ऑफ़ इंडिया: TCCCPR थर्ड अमेंडमेंट रेगुलेशंस 2026, 28 सितंबर 2026 को प्रकाशित (CG-DL-E-28092026-276548) (अंग्रेज़ी)आधिकारिक
- RBI: NBFC आउटसोर्सिंग डायरेक्शंस 2025, पैरा 57(4), शिकायत (अंग्रेज़ी)आधिकारिक
- RBI: इंटीग्रेटेड ओम्बड्समैन स्कीम 2026, FAQ (अंग्रेज़ी)आधिकारिक
- RBI शिकायत पोर्टल (CMS)आधिकारिक
- Vinod Kothari: रिकवरी नियमों से बाहर रखी गई NBFC, जून 2026 (अंग्रेज़ी)अन्य
बदलाव: 23 अक्टूबर 2026, पहली बार प्रकाशित · 24 अक्टूबर 2026, ओम्बड्समैन स्कीम किन लेंडर पर लागू होती है और उसकी इंतज़ार की अवधि, ये दोनों बातें ठीक कीं; TRAI की A2P परिभाषा और कर्मचारियों पर लागू होने वाला हवाला ज़्यादा सटीक किया; गज़ट (28 सितंबर 2026 को प्रकाशित) से TRAI नियमों की सटीक शुरुआती तारीखें जोड़ीं। उसी दिन बाद में, अंग्रेज़ी गाइड की तरह पूरी गाइड एक लगातार लेख के रूप में दोबारा लिखी: RBI ने नियम क्यों बदले, घर और दफ़्तर पर विज़िट के नियम (पहले से सूचना, एजेंसी बदलने की सूचना, पहचान पत्र, अधिकार पत्र, मुलाकात की जगह), रसीद, लिखित मैसेज, इंसेंटिव की सीमा, और एक घंटे में अनलॉक का नियम व ₹250 प्रति घंटे का मुआवज़ा जोड़े; मुख्य बातें, स्टेप, चेकलिस्ट और FAQ लेख में ही शामिल कर दिए गए