في هذه الصفحة
- لماذا تنظّم الإمارات المكالمات التسويقية ومن تشمله القواعد
- هل يمكن لوكيل صوتي ذكي إجراء مكالمات تسويقية في الإمارات؟
- من يجوز الاتصال به: سجل عدم الاتصال وقائمة الاشتراك الخاصة بك
- مواعيد الاتصال وعطلة نهاية الأسبوع وعدد مرات معاودة الاتصال
- الغرامات والإيقاف وآليات تطبيق القواعد
- قواعد أشد من المصرف المركزي للبنوك وشركات التأمين
- التواريخ الرئيسية
- المصادر
لماذا تنظّم الإمارات المكالمات التسويقية ومن تشمله القواعد
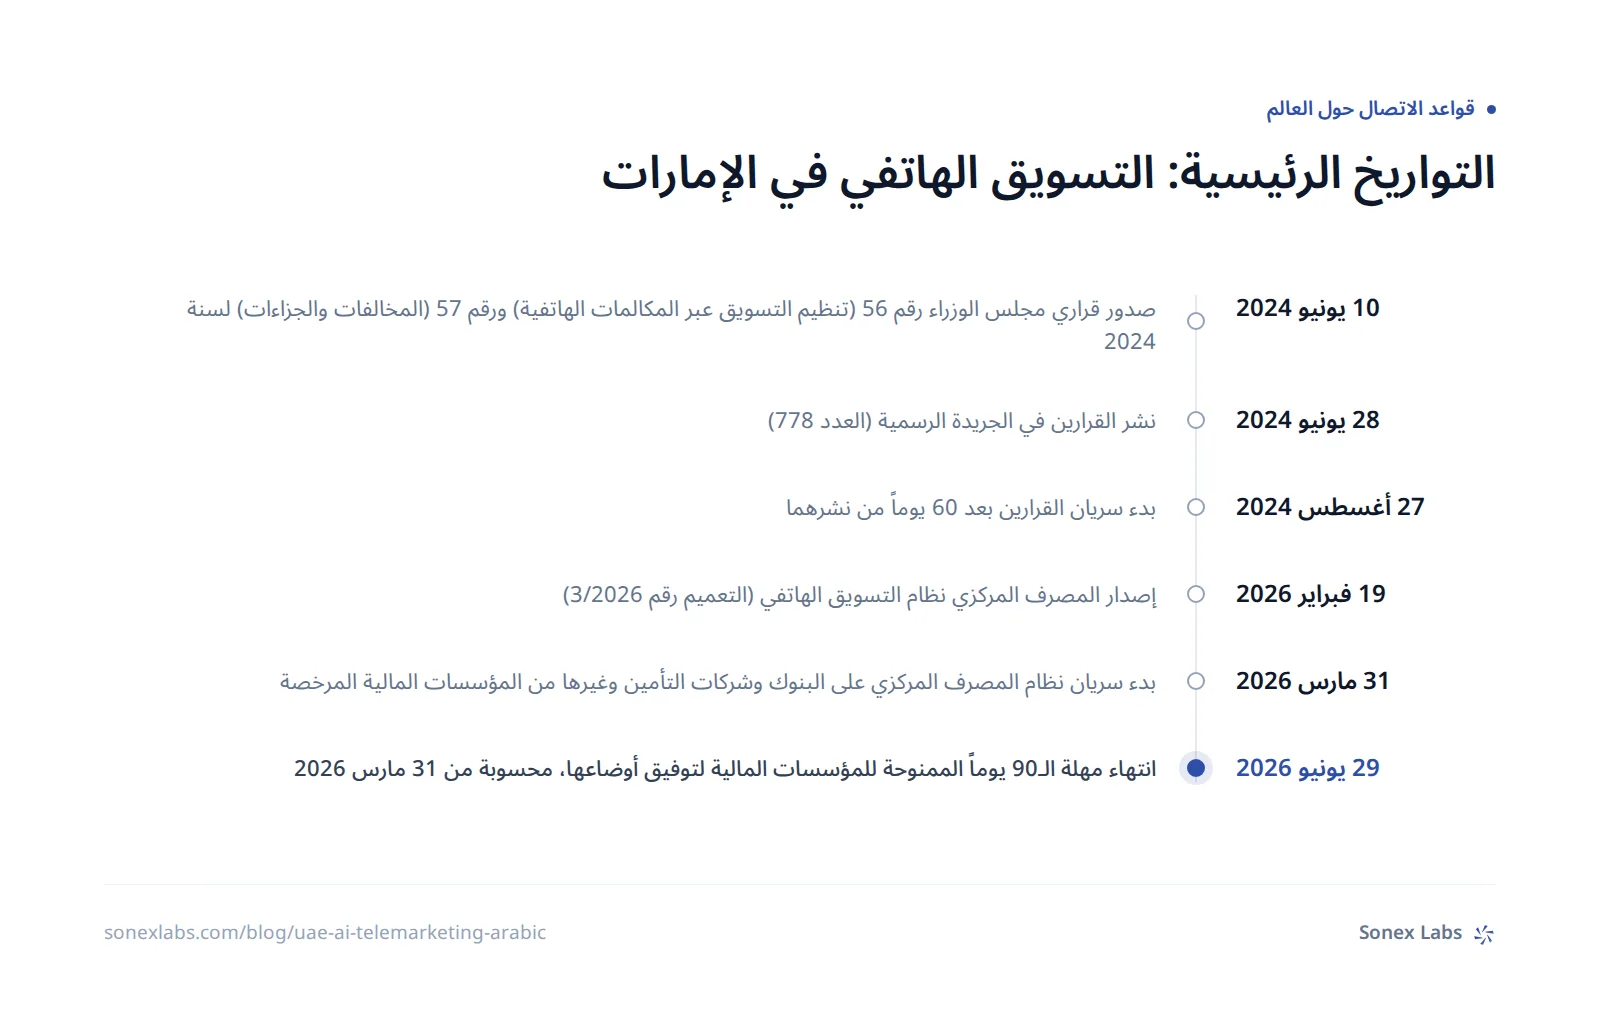
أصدر مجلس الوزراء في 10 يونيو 2024 قرارين مترابطين، وبدأ سريانهما في 27 أغسطس 2024، بعد 60 يوماً من نشرهما في الجريدة الرسمية. ويضع قرار مجلس الوزراء رقم 56 لسنة 2024 قواعد التسويق عبر الهاتف، وأهدافه المعلنة تنظيم هذا النشاط، وإلزام الشركات بقنوات التسويق وأوقاته، والحد من المكالمات غير المرغوب فيها حفاظاً على راحة المستهلك وخصوصيته (المادة 2). أما قرار مجلس الوزراء رقم 57 لسنة 2024 فيحدد كلفة مخالفة كل قاعدة من هذه القواعد.
وتسري القواعد على كل شركة مرخصة في الدولة تسوّق منتجاتها أو خدماتها عبر الهاتف، بما في ذلك شركات المناطق الحرة (القرار 56، المادة 3، البند 1). ويُعرَّف التسويق الهاتفي تعريفاً واسعاً، فهو يشمل المكالمات من الهاتف الثابت أو المتحرك بغرض التسويق أو الإعلان أو الترويج، كما يشمل الرسائل النصية التسويقية والرسائل التسويقية عبر تطبيقات التواصل الاجتماعي (المادة 1). لذا فالرسالة النصية أو رسالة المحادثة التي يرسلها وكيل ذكي بعد المكالمة للترويج لمنتج تخضع للقواعد كما تخضع لها المكالمة نفسها.
وثمة تعريف أهم مما يبدو للوهلة الأولى. فالمكالمة التسويقية غير المرغوب فيها هي المكالمة التي تخالف أحكام القرار، والتعريف يستثني صراحةً المكالمات التي تُجرى بطلب من المستهلك (المادة 1). لذا يختلف وضع معاودة الاتصال التي طلبها الشخص، كالرد على استفسار أرسله عبر الموقع الإلكتروني، عن وضع المكالمة العشوائية. ومع ذلك فالالتزامات المتعلقة بالمواعيد والتسجيل والإفصاح مكتوبة لكل مكالمة تسويقية، والأسلم تطبيقها على المكالمات المطلوبة أيضاً.
أما المحظور تماماً فهو البيع من خط شخصي، إذ لا يجوز للفرد إجراء مكالمات تسويقية من رقم هاتف ثابت أو متحرك مسجل باسمه (المادة 3، البند 2). وهذا هو «حظر الاتصال التسويقي» الذي يتحدث عنه الناس في الإمارات: فالتسويق الهاتفي نفسه غير محظور، لكن لم يعد ممكناً استخدام الشريحة الشخصية أداةً للبيع، وتقع عقوبة ذلك على الفرد نفسه.
من يطبّق القواعد
يتوزع تطبيق القواعد بحسب القطاع (القرار 56، المادة 9). فالمصرف المركزي يختص بالمكالمات التسويقية للبنوك وشركات التأمين وغيرها من المؤسسات المالية المرخصة منه، وتختص هيئة الأوراق المالية والسلع بالمكالمات التي تسوّق خدمات تداول الأوراق المالية والسلع. أما بقية الشركات فالسلطة المختصة بها هي جهة الترخيص المحلية في كل إمارة. وتتولى وزارة الاقتصاد الإشراف العام، فيما تشرف هيئة تنظيم الاتصالات والحكومة الرقمية على سجل عدم الاتصال وتتخذ الإجراءات بحق الأفراد.
ودبي مثال على ذلك. فبحسب صحيفة جلف توداي في 25 فبراير 2025، وجّهت مؤسسة دبي لحماية المستهلك والتجارة العادلة، التابعة لدائرة الاقتصاد والسياحة، إنذارات إلى 174 شركة، ثم غرّمت 159 منها 50 ألف درهم لكل شركة في الأشهر الأولى من تطبيق القواعد. ويجوز لكل سلطة أن تضيف ضوابط خاصة بها، بشرط ألا تلغي التزامات القرار أو تخففها (المادة 5، البند 9). لذا راجع متطلبات سلطة الترخيص التابع لها إلى جانب النص الاتحادي، ومنها مثلاً مدة الاحتفاظ بسجل المكالمات.
هل يمكن لوكيل صوتي ذكي إجراء مكالمات تسويقية في الإمارات؟
نعم. فالقرار 56 يجيز للشركات استخدام أنظمة الاتصال الآلي لتسويق منتجاتها وخدماتها والإعلان عنها والترويج لها «وفقاً لأحكام هذا القرار» (المادة 5، البند 6). وهذه الصياغة تعمل في الاتجاهين: فالأتمتة مسموحة، لكنها لا تمنح أي استثناء. واستخدام الاتصال الآلي بما يخالف القواعد مخالفة مستقلة، غرامتها 10 آلاف درهم في المرة الأولى وتصل إلى 50 ألف درهم في الثالثة (القرار 57، الجدول 1، البند 16).
لذا يحمل الوكيل الذكي كل التزامات المسوّق البشري، وبعضها أسهل تطبيقاً عبر البرمجيات منه عبر فريق من الموظفين. فنظام الاتصال يستطيع أن يرفض إجراء أي مكالمة خارج المواعيد المسموحة، وأن يحصي المحاولات لكل رقم، وأن يحظر الرقم نهائياً بعد الرفض. ففي منصة Sonex مثلاً، لكل حملة اتصال صادرة فترة اتصال ومنطقة زمنية وحد للمحاولات خاص بها، وتُحفظ كل مكالمة تسجيلاً صوتياً ونصاً مفرّغاً.
أما ما لا تحسمه القواعد فهو ما إذا كان على المتصل أن يفصح عن كونه ذكاءً اصطناعياً. فلا يشترط القرار 56 ولا نظام المصرف المركزي عبارة من قبيل «أنا ذكاء اصطناعي»، وينص نظام المصرف المركزي فقط على أن استخدام الذكاء الاصطناعي يخضع للقوانين والأنظمة المعمول بها (المادة 16.2). أما البنوك وشركات التأمين فتذهب في حقها المذكرة الإرشادية للمصرف المركزي بشأن الذكاء الاصطناعي، الصادرة في 11 فبراير 2026، إلى أبعد من ذلك: إذ ينبغي للمؤسسات أن تتحلى بالشفافية مع العملاء حين يتفاعلون مع تطبيق ذكاء اصطناعي، وأن تقدم الإفصاحات بالعربية والإنجليزية (الفقرة 4). وهي إرشادات لا قاعدة ملزمة، ولا يوجد ما يماثلها في القطاعات الأخرى.
ونوصي، بما يتجاوز ما يشترطه النص الإماراتي، بأن يقول الوكيل ذلك بوضوح في افتتاحية المكالمة على أي حال. فالقواعد تفرض أصلاً افتتاحية محددة، وإضافة جملة واحدة لا تكلف كثيراً، وتمنع أي ادعاء لاحق بأن الشخص ضُلِّل بشأن هوية المتصل. والشركات التي تتصل أيضاً بعملاء في أوروبا ستحتاج إليها في كل الأحوال، لأن قاعدة الشفافية في قانون الذكاء الاصطناعي الأوروبي تجعل الإفصاح التزاماً قانونياً هناك.
ما يقوله الوكيل في الثواني الأولى
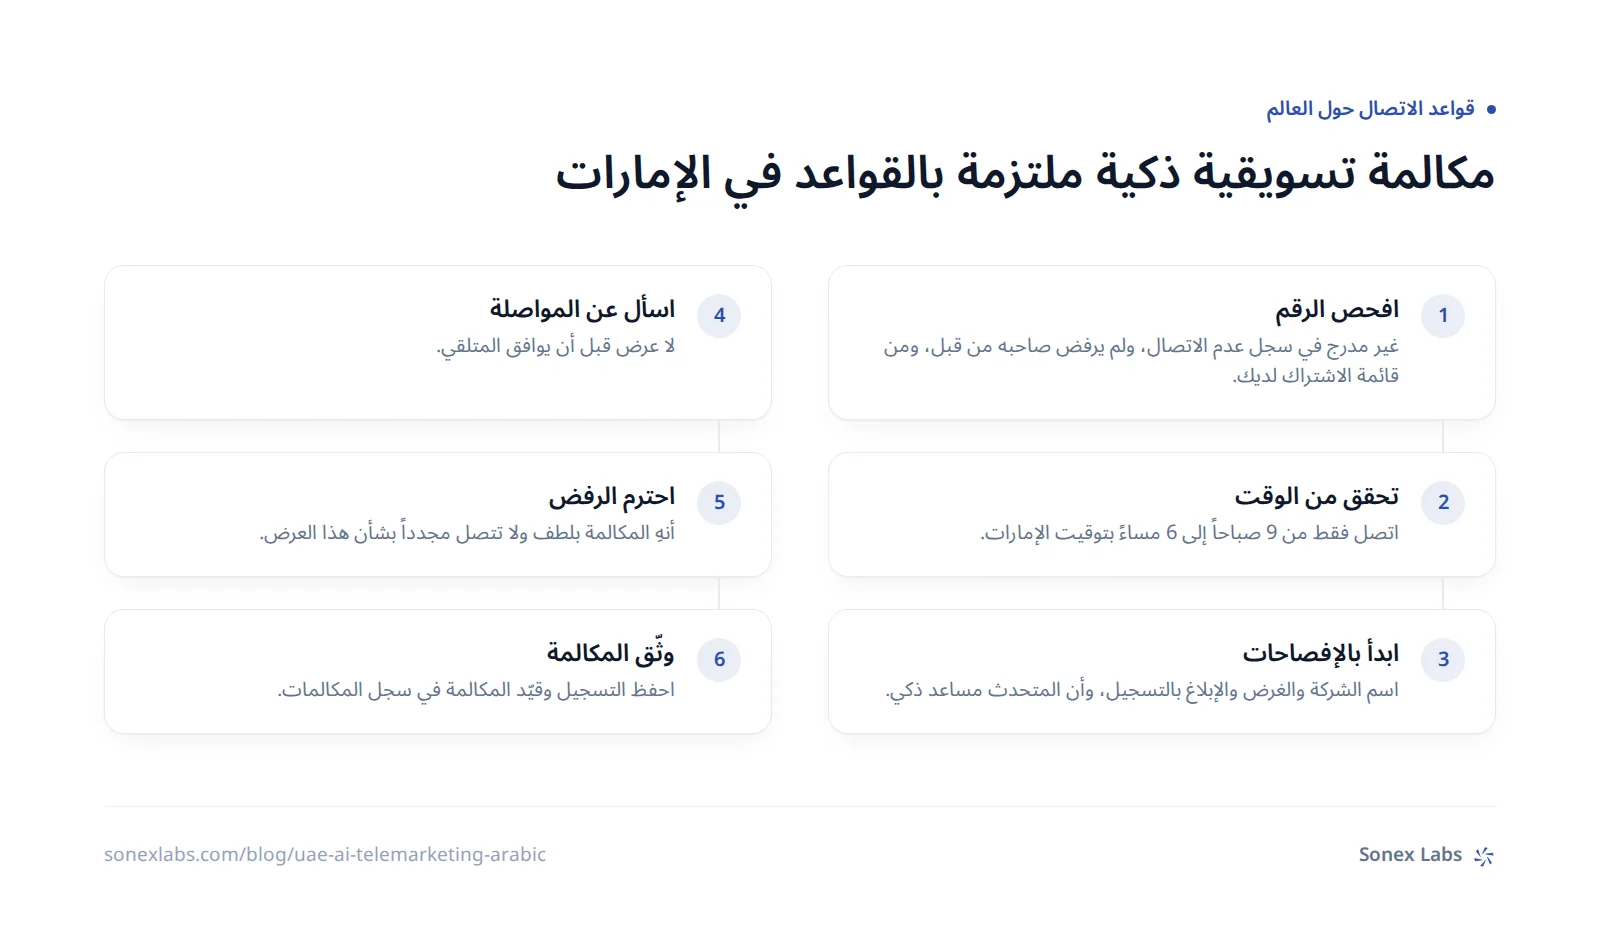
ثلاثة أمور يجب أن تحدث في بداية كل مكالمة تسويقية، وإغفال أي منها مخالفة مستقلة. فعلى المتصل التعريف بالشركة والغرض من المكالمة (المادة 4، البند 11)، وإبلاغ المتلقي بأن المكالمة مسجلة (المادة 4، البند 7)، وسؤاله عن رغبته في المواصلة قبل أي تسويق (المادة 5، البند 7). وعلى المؤسسات المرخصة من المصرف المركزي أيضاً ذكر حق الشكوى وحق التسجيل في سجل عدم الاتصال (المادة 13.1.1 من نظام المصرف المركزي).
قدّم الافتتاحية بالعربية والإنجليزية، ودع المتلقي يختار. ويمكن للوكيل أن يتحدث باللهجة الخليجية أو بالعربية الفصحى، وتستطيع الاستماع إلى ذلك في صفحة تحويل النص العربي إلى كلام. والعبارات التالية أمثلة من صياغتنا وليست نصاً رسمياً: عدّل صياغتها بما يناسب علامتك التجارية لكن احتفظ بكل عناصرها، وستجد صيغاً أخرى في نماذج عبارات الإفصاح والإبلاغ بالتسجيل.
- بالعربية: «مرحباً، معك المساعد الافتراضي لشركة [اسم الشركة]. أنا مساعد يعمل بالذكاء الاصطناعي ولست موظفاً بشرياً. أتصل بك بخصوص [الغرض]، وهذه المكالمة مسجلة. هل يناسبك أن نكمل؟»
- بالإنجليزية: "Hello, this is the virtual assistant for [Company]. You are speaking with an AI assistant, not a person. I'm calling about [purpose]. This call is recorded. Is it OK to continue?"
- إذا رفض الشخص: أنهِ المكالمة بلطف، وسجّل الرقم في قائمة الرافضين، ولا تتصل به مجدداً بشأن هذا المنتج.
من يجوز الاتصال به: سجل عدم الاتصال وقائمة الاشتراك الخاصة بك
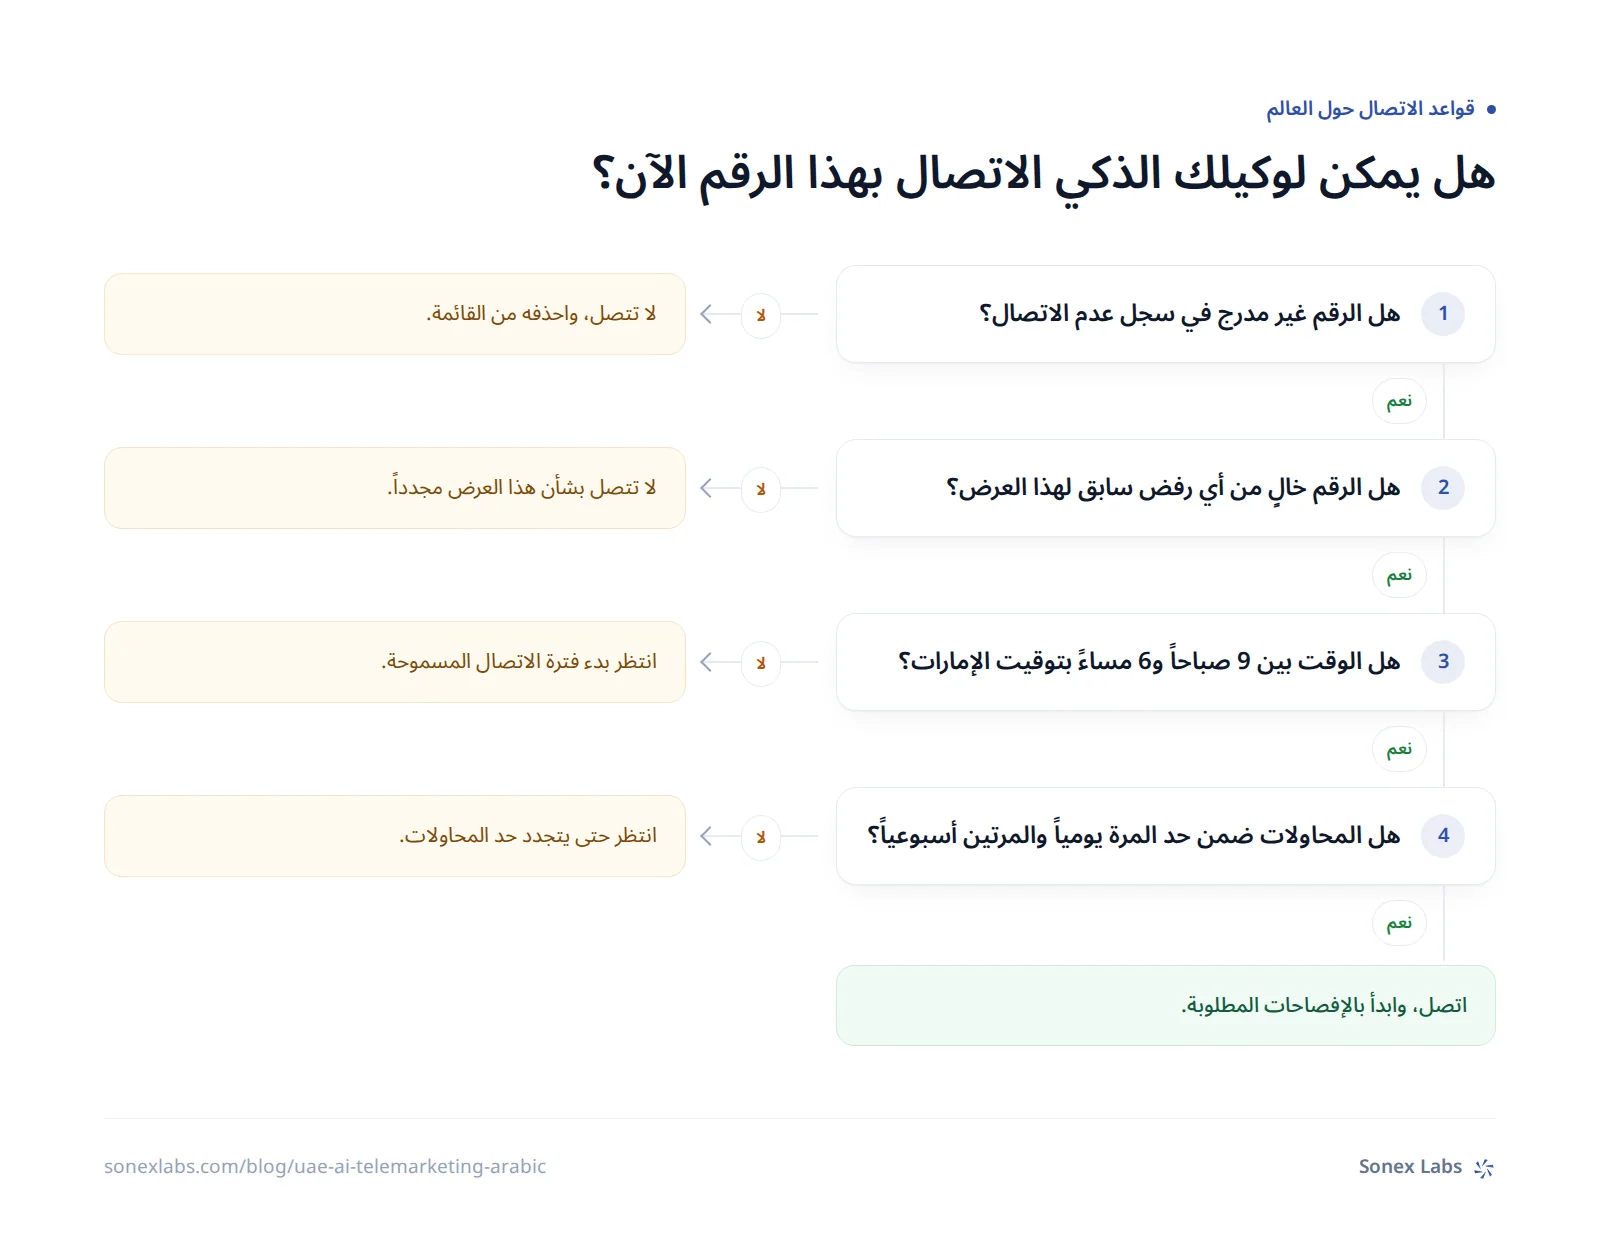
قبل أن يأتي دور الساعة أو نص المكالمة، على الشركة أن تعرف هل يجوز لها الاتصال بالرقم أصلاً. وأول الضوابط سجل عدم الاتصال، وهو سجل وطني لمن لا يرغبون في تلقي المكالمات التسويقية، تشرف عليه هيئة تنظيم الاتصالات والحكومة الرقمية. ويضيف الأفراد أرقامهم إليه لإيقاف المكالمات التسويقية (القرار 56، المادة 6، البند 5)، وتقول الهيئة إن ذلك يتم بإرسال كلمة «DNCR» في رسالة نصية إلى 2211 أو 1012.
والاتصال برقم مدرج في السجل من أكثر الأخطاء كلفة في القواعد: 50 ألف درهم في المخالفة الأولى، و75 ألفاً في الثانية، و150 ألفاً في الثالثة (القرار 57، الجدول 1، البند 4). ولأن بإمكان أي شخص التسجيل في أي وقت، فالقائمة التي كانت سليمة الشهر الماضي قد لا تكون كذلك اليوم. لذا افحص كل رقم قبل إضافته إلى قائمة الاتصال، ثم أعد الفحص قبل كل حملة. ويجب أيضاً تدريب المسوقين على استخدام السجل، وإغفال هذا التدريب مخالفة مستقلة لها غرامتها (المادة 4، البند 2).
لكن السجل ليس سوى الضابط الأول. فالمادة 4 (البند 4) تطلب من الشركات إنشاء قناة تواصل لمن يرغبون في تلقي المعلومات التسويقية، وحصر التسويق فيهم، وهذا يعني عملياً قائمة اشتراك طوعي تبنيها بنفسك، لا قاعدة بيانات مشتراة. ويحق للسلطة أيضاً أن تطلب معرفة مصدر كل رقم وبيانات صاحبه، والامتناع عن الإفصاح عنه غرامته من 25 ألفاً إلى 75 ألف درهم (المادة 4، البند 12). ويصعب الوفاء بالالتزامين مع قائمة مشتراة.
وقد يكون الرقم غير مدرج في السجل ومع ذلك يُمنع الاتصال به. فإذا كان صاحبه قد رفض في مكالمة سابقة، أو لم تستطع إثبات أنه وصل إليك عبر قناة الاشتراك الخاصة بك، فالاتصال به مخالفة رغم اجتيازه فحص السجل. لذا احتفظ بقائمة للرافضين إلى جانب فحص السجل، وافحص كل رقم في القائمتين.
موقع قانون حماية البيانات الشخصية
وتسري قواعد التسويق الهاتفي إلى جانب قانون حماية البيانات الشخصية، أي المرسوم بقانون اتحادي رقم 45 لسنة 2021، الساري منذ 2 يناير 2022، ومكتب الإمارات للبيانات هو الجهة الاتحادية المنظمة. ويشير القرار 56 إلى هذا القانون، وأحد التزاماته يتعلق بالبيانات الشخصية تحديداً: فلا يجوز الإفصاح عن بيانات المستهلك دون موافقته، ولا الاتجار بها لتستخدمها شركات أخرى في التسويق عبر الهاتف (المادة 6، البند 4). وغرامة هذه المخالفة هي نفسها غرامة الاتصال برقم مدرج في السجل: 50 ألفاً ثم 75 ألفاً ثم 150 ألف درهم.
وينتج برنامج الاتصال بالذكاء الاصطناعي بيانات شخصية في كل مكالمة: التسجيل الصوتي والنص المفرّغ وقيد السجل. لذا احتفظ بسجل لمصدر كل رقم، وما وافق عليه صاحبه، ومدة احتفاظك بالتسجيلات والنصوص المفرّغة.
مواعيد الاتصال وعطلة نهاية الأسبوع وعدد مرات معاودة الاتصال
فإذا اجتاز الرقم هذا الفحص، يأتي دور الساعة. فالمكالمات التسويقية مسموحة فقط بين الساعة 9:00 صباحاً و6:00 مساءً (القرار 56، المادة 5، البند 3). ولا يحدد القرار منطقة زمنية، لكن نظام المصرف المركزي ينص في صيغته لهذه القاعدة على «توقيت الدولة» (المادة 15.1). لذا فالقراءة الأسلم للجميع هي اعتماد توقيت الإمارات، أي توقيت الخليج القياسي، وهو يسبق التوقيت العالمي المنسق بأربع ساعات. ولأن الإمارات لا تطبق التوقيت الصيفي، تبقى الفترة ثابتة طوال العام.
ولا يحصر أي من النصين الاتصال في أيام العمل، ولا يستثني العطلات الرسمية، فتنطبق الفترة نفسها يومي السبت والأحد وفي العطلات أيضاً. وما زالت بعض الأدلة تذكر حصر الاتصال في عطلة نهاية الأسبوع بين 12 ظهراً و5 مساءً ومنعه في العطلات الرسمية. وكان ذلك في مسودة نظام المصرف المركزي، بحسب ما أورده مكتب التميمي ومشاركوه للمحاماة، لكنه لم يرد في المادة 15 من النص النهائي.
وطبّق هذه الفترة أينما كان مقر مركز الاتصال أو الخوادم لديك. ففريق في الهند، التي تسبق الإمارات بساعة ونصف، لا يتصل بالأرقام الإماراتية إلا بين 10:30 صباحاً و7:30 مساءً بتوقيت الهند. وضبط نظام الاتصال على المنطقة الزمنية للشخص المتصَل به، لا على توقيت الخادم، يجنّبك أخطاء التحويل من هذا النوع.
وعدد مرات الاتصال محدود كذلك. فإذا رفض الشخص المنتج أو الخدمة في المكالمة الأولى فلا يجوز معاودة الاتصال به بشأنه (المادة 5، البند 4). وإذا لم يرد أو أنهى المكالمة، فلا تكرر المحاولة أكثر من مرة واحدة يومياً ومرتين أسبوعياً (المادة 5، البند 5). وفي نظام الاتصال الذكي تتحول قواعد المواعيد والمحاولات إلى ثلاثة قيود ثابتة في إعدادات الحملة: فترة اتصال من 09:00 إلى 18:00 بتوقيت الخليج، وعدّاد يومي وأسبوعي لمحاولات كل رقم، وإيقاف نهائي بعد الرفض. وتعرض أداة قواعد الاتصال حسب الدولة هذه القيود إلى جانب أسواق أخرى.
الغرامات والإيقاف وآليات تطبيق القواعد
يمنح القرار 57 السلطات سلّماً متدرجاً من العقوبات على الشركات (المادة 3، أولاً). يبدأ بالإنذار، ثم الغرامة وفق الجدول 1، ثم إيقاف نشاط الشركة كلياً أو جزئياً مدة تتراوح بين 7 أيام و90 يوماً. وفي أعلاه إلغاء الرخصة، ويترتب عليه الشطب من السجل التجاري وقطع خدمات الاتصالات وإلغاء رقم الهاتف. والأصل أن تتدرج السلطة في العقوبة، لكن إذا كررت الشركة المخالفة نفسها خلال ستة أشهر من معاقبتها عليها، جاز للسلطة أن تنتقل مباشرة إلى العقوبة الأشد.
ولكل التزام غرامته المستقلة، وترتفع الغرامة في المخالفة الثانية والثالثة. ولا يبين القرار 57 ما إذا كانت كل مكالمة تُعد مخالفة مستقلة. لكن حتى لو احتُسبت المخالفة مرة واحدة لكل نوع، فإن حملة تتصل بأرقام مدرجة في السجل بعد السادسة مساءً ودون إبلاغ بالتسجيل ترتكب ثلاث مخالفات، تبلغ غرامتها 70 ألف درهم بأسعار المخالفة الأولى (بحسابنا: 50 ألفاً و10 آلاف و10 آلاف).
أما البنوك وشركات التأمين وغيرها من المؤسسات المرخصة من المصرف المركزي فوضعها مختلف. إذ يترك القرار 57 عقوباتها لنظام يضعه المصرف المركزي بموافقة مجلس الوزراء (المادة 3، ثالثاً). وينص نظام التسويق الهاتفي للمصرف المركزي على أن المخالفات قد تؤدي إلى إجراء رقابي أو إداري أو عقوبات مالية حسبما يراه المصرف ملائماً (المادة 20.1).
أما الفرد الذي يسوّق من رقمه الشخصي فيُغرَّم 5 آلاف درهم، مع قطع جميع الأرقام المسجلة باسمه حتى السداد. وإذا كرر المخالفة خلال 30 يوماً تصبح الغرامة 20 ألف درهم مع قطع الخدمة ثلاثة أشهر. وفي المرة الثالثة تبلغ الغرامة 50 ألف درهم مع حرمانه من جميع خدمات الاتصالات في الدولة 12 شهراً (القرار 57، الجدول 2).
وهذه العقوبات تُطبَّق فعلاً. فمنذ أغسطس 2024 وحتى يونيو 2026، حررت الهيئة 3,301 مخالفة بحق أفراد، بغرامات تقارب 19.19 مليون درهم، وقطعت 9,433 رقماً بناءً على بلاغات الجمهور. ومصدر هذه الأرقام صحيفة خليج تايمز في 5 أغسطس 2026 وصحيفة ذا ناشيونال في اليوم التالي، ولم نعثر على بيان منشور من الهيئة نفسها. ويحق للشركة أو الفرد التظلم من العقوبة خلال 15 يوماً من الإخطار بها، وعلى السلطة البت في التظلم خلال 30 يوماً، ويُعد عدم الرد خلالها رفضاً (القرار 57، المادة 6).
| الالتزام | الغرامة (درهم) |
|---|---|
| الحصول على موافقة مسبقة من سلطة الترخيص لممارسة التسويق الهاتفيالمصدر: القرار 56، م 4 (1) | 75,000 / 100,000 / 150,000 |
| تدريب المسوقين على قواعد السلوك المهني وعلى استخدام سجل عدم الاتصالالمصدر: القرار 56، م 4 (2) | 10,000 / 25,000 / 50,000 |
| الاتصال فقط من أرقام محلية مسجلة على الرخصة التجارية للشركةالمصدر: القرار 56، م 4 (3) و4 (13) | 25,000 / 50,000 / 75,000 |
| حصر التسويق فيمن طلبه عبر قناة التواصل التي توفرها الشركةالمصدر: القرار 56، م 4 (4) | لا ترد غرامة مستقلة |
| عدم الاتصال بالأرقام المدرجة في سجل عدم الاتصال (DNCR)المصدر: القرار 56، م 4 (5) | 50,000 / 75,000 / 150,000 |
| الاحتفاظ بسجل لجميع المكالمات التسويقية وفق النموذج الذي تعتمده السلطةالمصدر: القرار 56، م 4 (6) | 10,000 / 25,000 / 50,000 |
| تسجيل المكالمات التسويقيةالمصدر: القرار 56، م 4 (7) | 10,000 / 25,000 / 50,000 |
| إبلاغ المتلقي في بداية المكالمة بأنها مسجلةالمصدر: القرار 56، م 4 (7) | 10,000 / 20,000 / 30,000 |
| تقديم التقارير الدورية خلال شهر من موعد استحقاقهاالمصدر: القرار 56، م 4 (8) | 10,000 / 20,000 / 30,000 |
| التعريف بالشركة والغرض من المكالمة في بدايتهاالمصدر: القرار 56، م 4 (11) | 10,000 / 20,000 / 30,000 |
| الإفصاح عن مصدر رقم المستهلك إذا طلبت السلطة ذلكالمصدر: القرار 56، م 4 (12) | 25,000 / 50,000 / 75,000 |
| عدم ممارسة أي ضغط غير مبرر على المستهلك لدفعه إلى الشراءالمصدر: القرار 56، م 5 (1) | 10,000 / 25,000 / 50,000 |
| عدم تقديم ادعاءات خادعة أو مضللةالمصدر: القرار 56، م 5 (2) | 25,000 / 50,000 / 75,000 |
| الاتصال فقط بين 9:00 صباحاً و6:00 مساءًالمصدر: القرار 56، م 5 (3) | 10,000 / 25,000 / 50,000 |
| عدم معاودة الاتصال إذا رفض المستهلك في المكالمة الأولىالمصدر: القرار 56، م 5 (4) | 10,000 / 25,000 / 50,000 |
| عند عدم الرد أو إنهاء المكالمة: معاودة الاتصال مرة واحدة يومياً ومرتين أسبوعياً كحد أقصىالمصدر: القرار 56، م 5 (5) | 10,000 / 25,000 / 50,000 |
| استخدام الأنظمة الآلية ضمن هذه القواعد فقطالمصدر: القرار 56، م 5 (6) | 10,000 / 25,000 / 50,000 |
| سؤال المستهلك عن رغبته في مواصلة المكالمة قبل البدء في التسويقالمصدر: القرار 56، م 5 (7) | 10,000 / 20,000 / 30,000 |
| عدم الإفصاح عن بيانات المستهلك أو الاتجار بها دون موافقتهالمصدر: القرار 56، م 6 (4) | 50,000 / 75,000 / 150,000 |
قواعد أشد من المصرف المركزي للبنوك وشركات التأمين
تخضع البنوك وشركات التأمين وغيرها من المؤسسات المرخصة من المصرف المركزي لمستوى ثانٍ أشد صرامة من القواعد: نظام التسويق عبر المكالمات الهاتفية الصادر عن المصرف المركزي بالتعميم رقم 3/2026 في 19 فبراير 2026. وقد دخل حيز النفاذ بنشره في الجريدة الرسمية في 31 مارس 2026 (المادة 24.1)، وأُمهلت المؤسسات 90 يوماً من ذلك التاريخ لتوفيق أوضاعها (المادة 24.2). ويمنح القرار 56 المصرف المركزي هذا الدور (المادة 9، البند 2)، وإذا تعارض النظام مع متطلبات أي سلطة رقابية أخرى فأحكامه هي التي تسود (المادة 21.1).
ونطاقه أوسع من القواعد العامة من ثلاث نواحٍ. فهو يسري على المؤسسة ومجموعتها كلها، بما في ذلك الشركات التابعة والفروع الأجنبية. ويسري أيضاً إذا أُسند الاتصال إلى طرف خارجي، ويجب على أي مزود خدمات من طرف ثالث الامتثال له بالكامل (نطاق التطبيق، والمادة 19.2). ويشمل التسويق الهاتفي فيه أي اتصال للترويج لمنتج مالي، سواء بالمكالمة أو الرسالة النصية أو صناديق الدردشة أو البريد الإلكتروني أو المواقع الإلكترونية أو وسائل التواصل الاجتماعي (المادة 1.30). وقد يشمل تعريف المسوّق عبر الهاتف أنظمة الاتصال الآلي والذكاء الاصطناعي (المادة 1.29)، فالوكيل الذكي داخل نطاق النظام بلا شك.
لذا فمزود الذكاء الاصطناعي جزء من نطاق الامتثال لدى البنك أو شركة التأمين، لا خارجه. وهذا هو السياق الذي تعمل فيه حلول الاتصال بالذكاء الاصطناعي للبنوك وجهات الإقراض: فالمؤسسة تبقى مسؤولة عن كل الالتزامات، وعلى المزود أن يثبت أنه يطبقها.
موافقة تحدد قبول وكلاء الذكاء الاصطناعي
وأهم ما يميز هذا النظام عن القواعد العامة اشتراط الحصول على موافقة صريحة مسبقة من العميل قبل أي تسويق هاتفي (المادة 7.1). ويجب أن تحدد الموافقة لغة العميل المفضلة، والقنوات التي يقبلها، ووسيلة التواصل التي يفضلها، والمنتجات التي يرغب في تلقي عروض بشأنها. ويعدد النظام وسائل التواصل بقوله: «الوكلاء الطبيعيون، أو الوكلاء باستخدام الذكاء الاصطناعي، أو الاتصالات المبرمجة» (المادة 7.2)، أي الموظفون من البشر أو الوكلاء الأذكياء أو المكالمات الآلية المسجلة مسبقاً.
وهذا يجعل الموافقة على الذكاء الاصطناعي فحصاً يسبق الاتصال، لا مجرد إجراء شكلي. فقبل أن يتصل وكيل ذكي بالعميل، راجع سجل موافقته: فإن لم يذكر وسيلةً مفضلة للتواصل سوى الموظفين من البشر، فالمكالمة بالذكاء الاصطناعي تخرج عما وافق عليه، وينبغي أن يجريها موظف.
ويحدد النظام أيضاً طرق الحصول على الموافقة (المادة 8). فالتسجيل عبر الإنترنت يتطلب موافقة خطية صريحة، كتحديد مربع أو إرسال كلمة رئيسية في رسالة نصية. والموافقة التي تُعطى خلال مكالمة هاتفية تتطلب قبولاً شفهياً صريحاً، مع الاحتفاظ بالتسجيل الصوتي، ثم إرسال تأكيد خطي فوري للشروط (المادتان 8.1.3 و8.2.1). ويجب إبلاغ العميل بأن بإمكانه سحب موافقته في أي وقت دون تكلفة، وبأن موافقته ليست شرطاً لشراء المنتج (المادتان 8.2.6 و8.2.7). فإذا سحبها، وجب التوقف عن الاتصال به فوراً وحذف بياناته من قائمة التسويق (المادة 8.3).
وتضيف المذكرة الإرشادية للمصرف المركزي بشأن الذكاء الاصطناعي أنه ينبغي تمكين العملاء من طلب مراجعة بشرية لقرارات الذكاء الاصطناعي، وأن تنظر المؤسسات في منحهم حق الانسحاب من التعامل مع الذكاء الاصطناعي (الفقرتان 4 و7). وتستخدم المذكرة صيغة «ينبغي» في مجملها، فاقرأها على أنها توقعات الجهة الرقابية لا قواعد ملزمة.
معاودة الاتصال واستثناء المتابعة
وقواعد معاودة الاتصال هي أصعب ما في النظام قراءةً. فالمادة 14.2 تمنع توجيه اتصالات التسويق إلى العملاء الذين رفضوا المنتج سابقاً، أو الذين لم يردوا على محاولة تسويق بشأن المنتج نفسه. ثم تجيز المادة 15.3 الاتصال مرة واحدة يومياً ومرتين أسبوعياً كحد أقصى «باستثناء اتصال المتابعة». وتشترط المادة 15.4 لإجراء اتصال المتابعة أن يكون العميل قد عبّر صراحةً عن اهتمامه بمنتج معين وطلب اتصالاً للمتابعة.
وقراءتنا للمواد مجتمعةً أن المكالمة التي لم يُرد عليها بشأن منتج ما تُنهي المحاولات المتعلقة به، ما لم يطلب العميل متابعة، ويبقى حد المرة يومياً والمرتين أسبوعياً سقفاً خارجياً. ولم نجد توضيحاً من المصرف المركزي لكيفية الجمع بين المادتين، لذا تأكد من سياسة معاودة الاتصال لديك قبل الاعتماد على أي قراءة. وينص النظام على أن إدارة تطوير الأنظمة الرقابية في المصرف المركزي هي المرجع في تفسيره (المادة 23.1)، فهي الجهة التي ينبغي الرجوع إليها.
وتنطبق قاعدتان أخريان على التوقيت. فإذا حدد العميل وقتاً مفضلاً للاتصال، وجب حصر المكالمات فيه بشرط أن يقع ضمن الفترة من 9 صباحاً إلى 6 مساءً (المادة 15.2). وأي طلب لإيقاف الاتصال، شفهياً كان أو خطياً، يُنهيه فوراً (المادة 14.1).
توقيت أنظمة الاتصال وما يجب أن تتضمنه كل مكالمة
يجب توصيل العميل بالمسوّق خلال ثانيتين من رده على المكالمة (المادة 16.1.2). ولأن المسوّق قد يكون نظام ذكاء اصطناعي، فإن الوكيل الذي يحيّي المتلقي فوراً قد يستوفي هذا الشرط، أما الصمت الطويل ريثما يبدأ النموذج بالعمل فلا يستوفيه. وهذا يعني عملياً تجهيز الوكيل قبل أن يطلب نظام الاتصال الرقم.
وتختلف صياغة قاعدة المكالمات التي لا يُرد عليها بين النصين العربي والإنجليزي. فالنص الإنجليزي يقضي بفصل المكالمة التي لا يُرد عليها خلال 15 ثانية أو بعد أربع رنات (المادة 16.1.1). أما النص العربي فينص على «السماح بمضي خمس عشرة (15) ثانية أو أربع (4) رنات هاتفية» قبل فصل المكالمة، أي أنه حد أدنى لمدة الرنين لا حد أقصى. ومهلة رنين في حدود 15 ثانية، أو أربع رنات، تستوفي القراءتين معاً.
وخلال المكالمة، على الوكيل أن يسأل العميل عما إذا كان الوقت مناسباً، وأن يعرض معاودة الاتصال في وقت آخر إن لم يكن كذلك. وعليه أن يوضح المدة المتوقعة للمكالمة، وأن يتيح للعميل إنهاءها إذا تجاوزتها، وأن يسأله عن رغبته في المواصلة قبل البيع (المادة 13.1.2). ويجب أن يبيّن بوضوح ميزات المنتج ومخاطره ورسومه وكامل شروطه، وألا يستخدم عبارات غير صحيحة (المادة 13.2). ويجب أن تكون النصوص باللغات المناسبة، بسيطة ودقيقة، ويحق للمصرف المركزي طلبها وإلزام المؤسسة بتعديلها (المادتان 5.1 و5.2).
السجلات والتقارير
يُقيَّد كل اتصال تسويقي، عبر أي قناة، في سجل يتضمن على الأقل تاريخ الاتصال ووقته ومدته، والطرف الذي بدأه، واسم العميل، والغرض منه (المادة 10.2). وفي المكالمة الآلية أو مكالمة الذكاء الاصطناعي، يُقيَّد اسم النظام أو معرّفه الفريد بوصفه الطرف الذي بدأ الاتصال (المادة 10.2.3). وعلى المؤسسات التحقق من السجل بصورة عشوائية ودورية (المادة 10.3)، والاحتفاظ بالسجلات خمس سنوات على الأقل (المادة 10.4)، وإبلاغ العميل بأن المكالمة مسجلة (المادة 10.5).
وتحيط بالمكالمات التزامات تتعلق بالحوكمة. فالتسويق الهاتفي يحتاج إلى موافقة خطية من مجلس الإدارة قبل بدئه (المادة 2.1)، ويحتاج المسوّقون إلى 15 ساعة تدريب على الأقل قبل الاتصال، إضافة إلى تدريب سنوي (المادتان 3.2.2 و3.3). وعلى المؤسسات رفع تقرير سنوي عن التسويق الهاتفي إلى المصرف المركزي خلال 30 يوماً من نهاية السنة (المادة 11.1)، ومراجعة امتثالها سنوياً (المادة 19.3). ولا يجوز مشاركة البيانات الشخصية للعميل مع مزود خدمات من طرف ثالث دون موافقته الصريحة (المادة 18.2)، وهذا مهم لأي مزود يتسلّم قوائم الاتصال.
التواريخ الرئيسية
المصادر
- قرار مجلس الوزراء رقم (56) لسنة 2024 بشأن تنظيم التسويق عبر المكالمات الهاتفية (النص الإنجليزي، وزارة الاقتصاد)رسمي
- قرار مجلس الوزراء رقم (57) لسنة 2024 بشأن المخالفات والجزاءات الإدارية (النص الإنجليزي، وزارة الاقتصاد)رسمي
- البوابة الرسمية للتشريعات: قرار مجلس الوزراء رقم 56 لسنة 2024 (الجريدة الرسمية العدد 778، 28 يونيو 2024؛ السريان 27 أغسطس 2024)رسمي
- البوابة الرسمية للتشريعات: قرار مجلس الوزراء رقم 57 لسنة 2024رسمي
- بيان وزارة الاقتصاد وهيئة تنظيم الاتصالات حول قواعد التسويق الهاتفي، 29 أغسطس 2024رسمي
- هيئة تنظيم الاتصالات والحكومة الرقمية: التسويق الهاتفي والمكالمات المزعجة (التسجيل في سجل عدم الاتصال)رسمي
- دليل أنظمة المصرف المركزي: نظام التسويق الهاتفي (C 3/2026)رسمي
- تعميم المصرف المركزي رقم 3/2026 (نظام التسويق عبر المكالمات الهاتفية)، 19 فبراير 2026، النص الرسمي بالعربية والإنجليزيةرسمي
- دليل أنظمة المصرف المركزي: مذكرة إرشادية بشأن حماية المستهلك والتبنّي والاستخدام المسؤولين للذكاء الاصطناعي وتعلّم الآلة من قبل المؤسسات المالية المرخصة، صدرت في 11 فبراير 2026 (المحتوى بالإنجليزية)رسمي
- البوابة الرسمية لحكومة الإمارات: قوانين حماية البيانات (بالإنجليزية)رسمي
- البوابة الرسمية للتشريعات: المرسوم بقانون اتحادي رقم 45 لسنة 2021 بشأن حماية البيانات الشخصيةرسمي
- خليج تايمز: غرامات بقيمة 19 مليون درهم وقطع 9,433 رقماً، 5 أغسطس 2026ثانوي
- ذا ناشيونال: غرامات بقيمة 19 مليون درهم وقطع 9,400 رقم بسبب مخالفات التسويق الهاتفي، 6 أغسطس 2026 (بالإنجليزية)ثانوي
- جلف توداي: تغريم 159 شركة بسبب مكالمات تسويقية غير مرغوب فيها في دبي، 25 فبراير 2025 (بالإنجليزية)ثانوي
- التميمي ومشاركوه: مسودة نظام التسويق الهاتفي للمصرف المركزي (حدود عطلة نهاية الأسبوع والعطلات في المسودة، بالإنجليزية)ثانوي
- CMS: ماذا يعني نظام التسويق الهاتفي للمصرف المركزي للمؤسسات المالية (بالإنجليزية)ثانوي
- بينسنت ميسونز: قواعد التسويق الهاتفي للمؤسسات المالية في الإمارات (النشر في الجريدة الرسمية في 31 مارس 2026، بالإنجليزية)ثانوي
سجل التغييرات: 23 أكتوبر 2026, النشر الأول · 24 أكتوبر 2026, مطابقة المعلومات مع النصوص الرسمية: تأريخ أرقام التطبيق ونسبتها إلى مصادرها، والإشارة إلى عدم وجود قيود على أيام العمل أو العطلات، ومواءمة مصطلحات المصرف المركزي مع دليل أنظمته بالعربية، وتحديث تاريخ وضع قانون حماية البيانات الشخصية، وإضافة المذكرة الإرشادية للمصرف المركزي بشأن الذكاء الاصطناعي. وفي اليوم نفسه أُعيدت كتابة الدليل نصاً متصلاً بعد مراجعة القرارين ونظام المصرف المركزي كاملاً: أُضيفت أهداف القواعد، واستثناء المكالمات المطلوبة، والجهات المختصة في كل إمارة، وأرقام التطبيق في دبي، وسلّم العقوبات وعقوبات المصرف المركزي، واستثناء المتابعة (المادة 15.4)، واختلاف صياغة قاعدة الرنين بين النصين، وسحب الموافقة، والنطاق على مستوى المجموعة، والتقارير والمراجعة السنوية، وقيود مشاركة بيانات العملاء مع المزودين؛ ودُمجت النقاط الرئيسية والخطوات وقائمة التحقق والأسئلة الشائعة في متن المقال